EXCELSCHNELL · PRAXISRATGEBER
Stundenverrechnungssatz berechnen: Beispiel für einen kleinen Handwerksbetrieb
Ein Elektrobetrieb mit Inhaber und zwei Gesellen, durchgerechnet für 2026: von 261 Werktagen über 2.570 verkaufte Stunden bis zum Zielsatz von 94 € je Stunde.
Wer seinen Stundenverrechnungssatz berechnen will, startet oft beim Lohn und landet zu niedrig. Entscheidend sind die Stunden, die Sie tatsächlich verkaufen, und die Kosten, die darüber verdient werden müssen, einschließlich des eigenen Unternehmerlohns. Wir rechnen das für einen kleinen Elektrobetrieb vollständig durch: mit dem Kalender 2026, eigenen Kostenannahmen, Rabatt, Marge und einem vorsichtigen Szenario.
Die Formel in einem Satz
Der Stundenverrechnungssatz ist der Preis, den eine verkaufte Stunde mindestens bringen muss, damit alle Kosten des Jahres gedeckt sind: Jahreskosten ÷ verkaufte Stunden. Zu den Jahreskosten gehören Personal, Gemeinkosten und ein kalkulatorischer Unternehmerlohn. Die verkauften Stunden sind deutlich weniger als die Anwesenheitsstunden. Genau hier liegt der häufigste Kalkulationsfehler.
Die Handwerkskammer Dortmund beschreibt in ihrem Controlling-Leitfaden denselben Weg: vom Kalender über Anwesenheitszeiten zu den produktiven Stunden. Auch die IHK München empfiehlt, Preise aus Kosten, Unternehmerlohn und tatsächlich abrechenbarer Zeit abzuleiten. Wir nutzen beide als Methode, nicht als Quelle für Zahlen. Alle Beträge im Beispiel sind eigene Annahmen.
Schritt 1: Von 261 Arbeitstagen zu produktiven Stunden
2026 hat 261 Tage von Montag bis Freitag. Davon gehen Feiertage, Urlaub, Krankheit und Schulungen ab. Nordrhein-Westfalen hat nach dem Feiertagsgesetz NRW elf gesetzliche Feiertage; 2026 fallen acht davon auf einen Werktag von Montag bis Freitag. Der Tag der Deutschen Einheit (3. Oktober) und der 2. Weihnachtstag liegen auf einem Samstag, Allerheiligen auf einem Sonntag.
| Feiertag | Datum | Wochentag |
|---|---|---|
| Neujahr | 01.01.2026 | Donnerstag |
| Karfreitag | 03.04.2026 | Freitag |
| Ostermontag | 06.04.2026 | Montag |
| Tag der Arbeit | 01.05.2026 | Freitag |
| Christi Himmelfahrt | 14.05.2026 | Donnerstag |
| Pfingstmontag | 25.05.2026 | Montag |
| Fronleichnam | 04.06.2026 | Donnerstag |
| 1. Weihnachtstag | 25.12.2026 | Freitag |
| Position | Tage / Stunden |
|---|---|
| Werktage Mo–Fr | 261 Tage |
| − Feiertage an Werktagen (NRW) | 8 Tage |
| − Urlaub | 30 Tage |
| − Krankheit (Planwert) | 10 Tage |
| − Schulung | 3 Tage |
| = Anwesenheitstage | 210 Tage |
| × 8 Stunden | 1.680 Stunden |
| × 85 % (15 % nicht abrechenbar: Fahrten, Material, Aufräumen) | 1.428 Stunden |
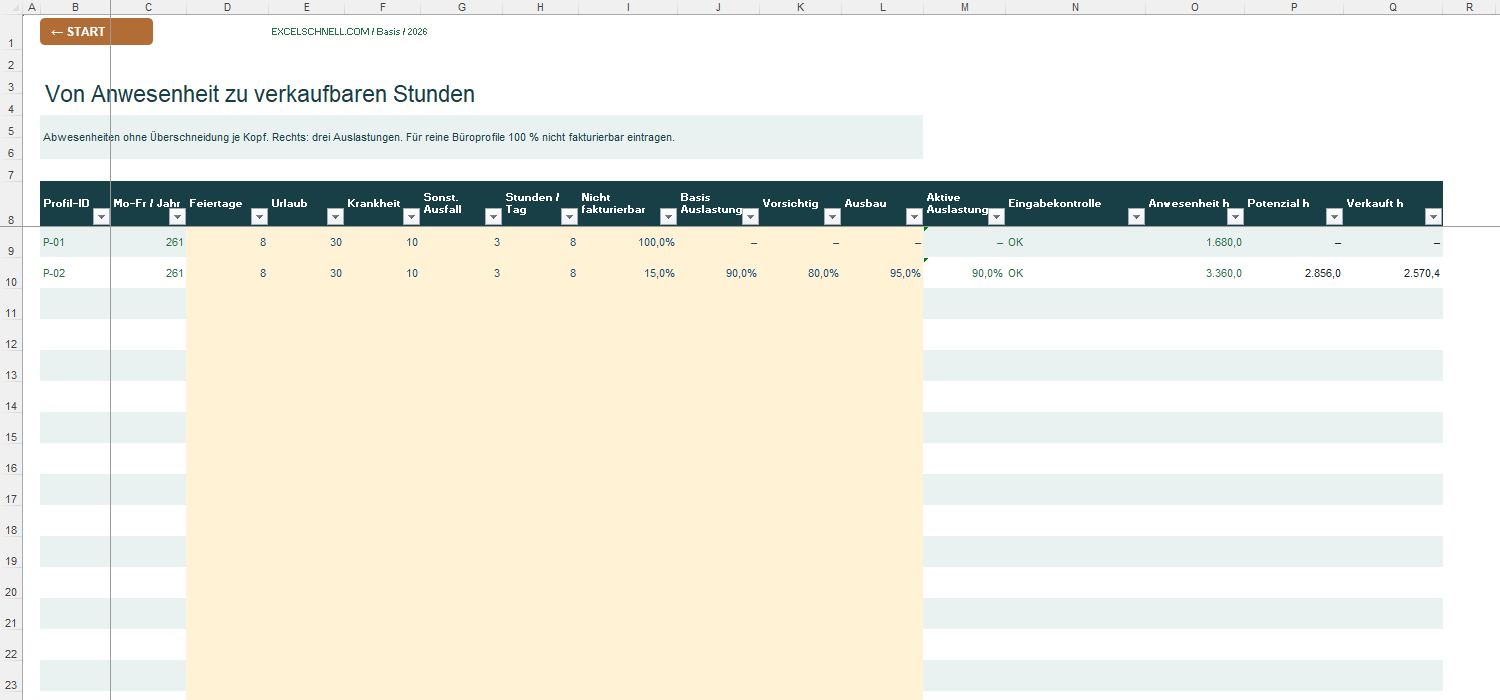
Für zwei Gesellen ergibt das 2.856 abrechenbare Stunden, wenn die Auftragslage perfekt ist. Das ist sie selten. Wir rechnen deshalb mit einer Auslastung von 90 %: 2.856 × 0,90 = 2.570,4 verkaufte Stunden. Die nicht abrechenbare Zeit und die Auslastung sind zwei verschiedene Dinge: Die eine entsteht auch bei vollem Auftragsbuch, die andere durch fehlende Aufträge. Ziehen Sie beides getrennt ab, sonst rechnen Sie dieselbe Lücke doppelt oder gar nicht.
Woher kommen die 15 %? Am besten aus der eigenen Zeiterfassung. Wie Sie gearbeitete und berechnete Stunden auseinanderhalten, zeigt unser Beispiel zur Arbeitszeiterfassung in Excel.
Schritt 2: Personal-, Gemein- und Unternehmerkosten
Jetzt kommen die Kosten eines Jahres zusammen. Für die Gesellen setzen wir ein Jahresbrutto von je 42.000 € an. Den Arbeitgeberanteil zur Sozialversicherung und weitere Lohnnebenkosten schätzen wir mit 21 % auf das Brutto. Das ist eine eigene Annahme; Ihre tatsächlichen Sätze hängen von Beitragssätzen, Berufsgenossenschaft, Umlagen und Tarif ab.
| Kostenblock | Rechnung | Betrag |
|---|---|---|
| Gesellen | 2 × 42.000 € × 1,21 | 101.640 € |
| Kalkulatorischer Unternehmerlohn | Inhaber ohne verkaufte Stunden | 60.000 € |
| Werkstatt und Lager | 12 × 1.200 € | 14.400 € |
| Zwei Servicefahrzeuge (Leasing, Versicherung) | 12 × 900 € | 10.800 € |
| Betriebs- und Haftpflichtversicherung | jährlich | 3.600 € |
| Werkzeuge und Messgeräte | jährlich | 4.800 € |
| Büro, Software, Telefon | 12 × 350 € | 4.200 € |
| Steuerberatung | 12 × 300 € | 3.600 € |
| Werbung und Website | 12 × 200 € | 2.400 € |
| Kammer, Beiträge, Sonstiges | jährlich | 4.200 € |
| Summe | 209.640 € |
Der Unternehmerlohn verdient besondere Aufmerksamkeit. Arbeitet der Inhaber mit, aber verkauft keine Stunden, muss sein Lohn trotzdem über die Stunden der Gesellen verdient werden. Wer ihn weglässt, rechnet sich einen Stundensatz schön, von dem der Betrieb am Ende nicht leben kann. Bei einem Einzelunternehmen ist dieser Unternehmerlohn keine Betriebsausgabe; er taucht in einer Einnahmenüberschussrechnung nicht auf. In der Preiskalkulation gehört er trotzdem dazu.
Schritt 3: Kosten je verkaufter Stunde
Diese 81,56 € sind der Punkt, an dem der Betrieb bei 90 % Auslastung genau seine Kosten deckt, einschließlich des Unternehmerlohns. Jede Stunde, die darunter verkauft wird, kostet Geld. Material ist hier nicht enthalten: Es wird in der Angebotskalkulation getrennt mit Einkaufspreis und Zuschlag berechnet. Wer Material zusätzlich im Stundensatz versteckt, verkauft es doppelt oder gar nicht.
Rechnen Sie den Satz mindestens einmal im Jahr neu, am besten vor der Preisanpassung zum Jahreswechsel. Anlass für eine Zwischenrechnung sind Tariferhöhungen, ein neues Fahrzeug, eine zusätzliche Fachkraft oder eine deutlich veränderte Auftragslage. Bewahren Sie jede Fassung datiert auf, damit Sie später sehen, welche Annahmen hinter einem Preis standen und wo die Planung von der Wirklichkeit abgewichen ist.
Schritt 4: Mindestsatz und Zielsatz mit Rabatt und Marge
Zwei Korrekturen fehlen noch. Viele Betriebe geben Stammkunden einen Nachlass, hier 3 %. Und der Betrieb soll nicht nur die Kosten decken, sondern einen Gewinn erzielen: Wir planen eine Marge von 10 % auf den Umsatz nach Rabatt.
| Stufe | Rechnung | Ergebnis |
|---|---|---|
| Vollkosten je Stunde | 209.640 € ÷ 2.570,4 h | 81,56 € |
| Mindestsatz (deckt Kosten trotz 3 % Rabatt) | 81,56 € ÷ 0,97 | 84,08 € |
| Zielsatz (10 % Marge nach Rabatt) | 81,56 € ÷ 0,90 ÷ 0,97 | 93,42 € |
| Zielsatz gerundet | auf volle Euro aufgerundet | 94 €/h |
Wichtig ist der Unterschied zwischen Marge und Aufschlag. Ein Aufschlag von 10 % auf die Kosten ergibt 81,56 € × 1,10 = 89,72 €. Davon sind 8,16 € Gewinn, also nur 9,1 % des Preises. Für eine echte Umsatzmarge von 10 % teilen Sie durch 0,90. Klingt nach Kleinkram, macht im Beispiel bei 2.570,4 Stunden und 3 % Rabatt aber rund 2.260 € Jahresergebnis aus.
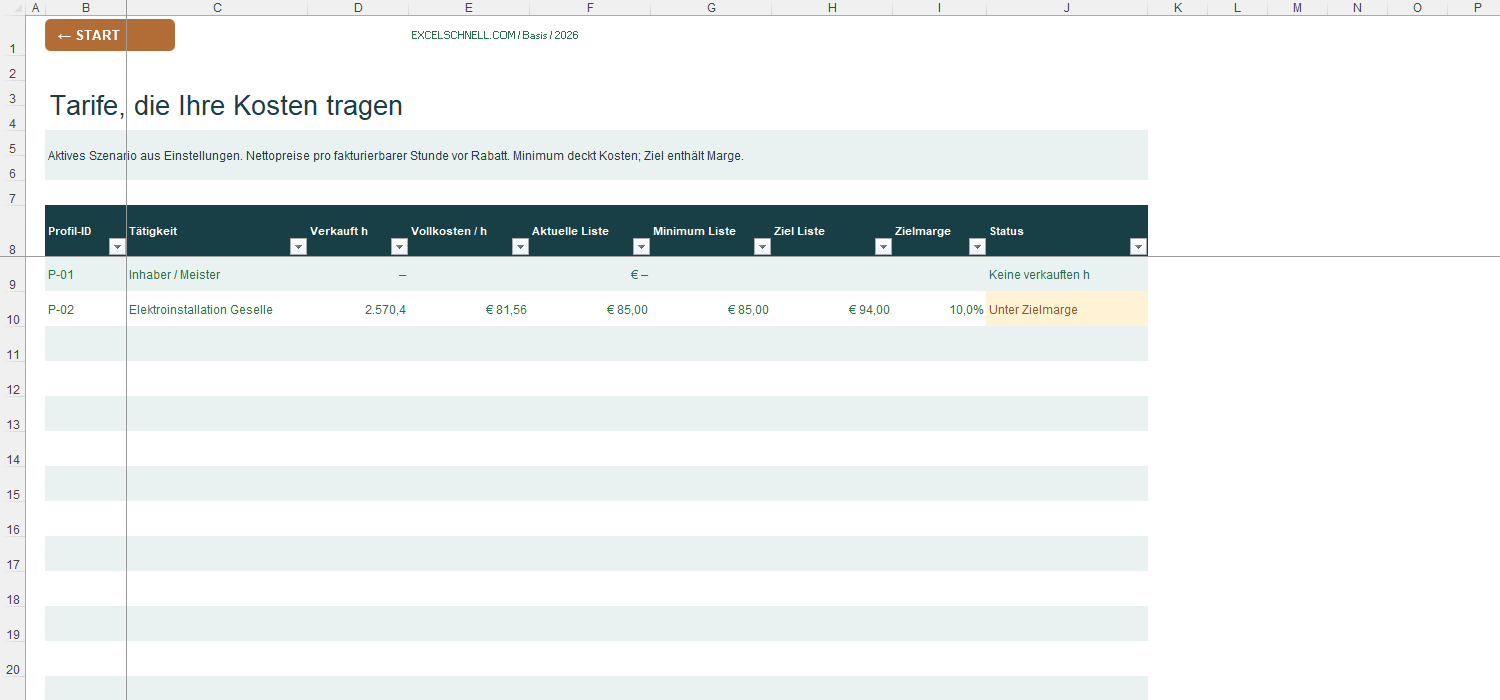
Im Beispiel verlangt Elektro Krüger bisher 85 € je Gesellenstunde. Damit sind die Kosten gedeckt, nach Rabatt bleibt im Jahr aber nur ein kalkulatorisches Ergebnis von rund 2.290 €. Erst mit 94 € erreicht der Betrieb die geplante Marge. Diesen Weg können Sie in der Stundensatzkalkulation für Excel mit Ihren eigenen Zahlen nachrechnen: Zeitbudget, Personal, Gemeinkosten und Rabatt stehen in getrennten Blättern, und die Vorlage rundet Mindest- und Zielsatz auf den gewählten Euro-Schritt auf.
Fünf Fehler, die den Stundensatz zu niedrig machen
- Mit Anwesenheit statt verkauften Stunden rechnen: 1.680 statt 1.285 Stunden je Geselle würden den Kostensatz im Beispiel um rund ein Viertel zu niedrig ausweisen.
- Den Inhaber vergessen: Ohne die 60.000 € Unternehmerlohn lägen die Vollkosten bei 58,22 € je Stunde. Der Betrieb würde scheinbar glänzend verdienen und trotzdem nichts für die Arbeit des Inhabers übrig haben.
- Bürozeit doppelt abziehen: Wer 15 % nicht abrechenbare Zeit ansetzt und zusätzlich die Auslastung für dieselbe Lücke senkt, rechnet sich den Satz zu hoch und verliert Aufträge.
- Rabatte erst nach der Preisentscheidung abziehen: 3 % Nachlass auf 84 € kosten im Beispiel 2,52 € je Stunde, bei 2.570 Stunden fast 6.500 € im Jahr.
- Gemeinkosten unvollständig erfassen: Fahrzeuge, Versicherungen, Werkzeugersatz und Beiträge fallen oft nur einmal im Jahr an und werden deshalb übersehen. Gehen Sie Kontoauszüge und Verträge des Vorjahres durch.
Arbeiten in Ihrem Betrieb unterschiedliche Qualifikationen, zum Beispiel Meister, Geselle und Auszubildender, oder verkaufen Sie Planung und Montage zu verschiedenen Preisen, brauchen Sie mehrere Sätze. Die Gemeinkosten verteilen Sie dann nach verkauften Stunden auf die Profile, die Personalkosten ordnen Sie jedem Profil direkt zu.
Was passiert bei 80 % statt 90 % Auslastung?
Die Auslastung ist die empfindlichste Annahme der ganzen Rechnung. Fehlen dem Betrieb Aufträge und sinkt sie auf 80 %, bleiben die Kosten fast gleich, die Stunden aber nicht.
| Kennzahl | 90 % Auslastung | 80 % Auslastung |
|---|---|---|
| Verkaufte Stunden | 2.570,4 h | 2.284,8 h |
| Vollkosten je Stunde | 81,56 € | 91,75 € |
| Mindestsatz bei 3 % Rabatt | 84,08 € | 94,59 € |
| Zielsatz mit 10 % Marge | 93,42 € → 94 € | 105,10 € → 106 € |
| Jahresergebnis bei 85 € Listenpreis | +2.289 € | −21.258 € |
Zehn Prozentpunkte weniger Auslastung machen aus einem knappen Gewinn einen Verlust von über 21.000 €. Der Marktpreis entscheidet zwar, was Kunden zahlen. Die Rechnung zeigt aber, ab welchem Preis jede verkaufte Stunde Geld verliert und wie viel Puffer Sie haben. Ein kostendeckender Satz sagt außerdem nichts darüber, wann das Geld tatsächlich eingeht; dafür brauchen Sie eine Liquiditätsplanung.
Den Stundensatz brauchen Sie anschließend für jedes Angebot: Stunden je Position, Material und Fremdleistungen kommen dort zusammen. Für diesen Schritt gibt es die Vorlage für die Angebotskalkulation in Excel. Wie dieselbe Logik aus Kosten und Zielwerten bei Speisen und Getränken funktioniert, zeigt unser Beispiel zur Kalkulation in der Gastronomie. Weitere Beispiele finden Sie im Ratgeber von ExcelSchnell.
Kostendeckenden Satz und Zielsatz kennen
Bis zu 20 Tätigkeitsprofile, ein Inhaber ohne verkaufte Stunden, Gemeinkosten mit Quelle und die Szenarien Basis, Vorsichtig und Ausbau – für eine interne Jahresplanung mit Ihren eigenen Annahmen.
Stundensatz mit Rabatt und Marge berechnenQuellen und Grundlagen
Quellen am 1. Oktober 2026 abgerufen. HWK- und IHK-Veröffentlichungen dienen als Methode; alle Gehälter, Lohnnebenkosten und Gemeinkosten sind eigene, fiktive Annahmen und keine amtlichen Sätze. Keine Steuer- oder Rechtsberatung.
Häufige Fragen
Wie berechnet man den Stundenverrechnungssatz?
Teilen Sie die Jahreskosten des Betriebs, einschließlich kalkulatorischem Unternehmerlohn, durch die Zahl der tatsächlich verkauften Stunden. Rabatte und die gewünschte Marge rechnen Sie anschließend auf.
Wie viele produktive Stunden hat ein Geselle im Jahr?
Das hängt von Urlaub, Krankheit, Feiertagen und nicht abrechenbarer Zeit ab. Im Beispiel sind es 2026 in NRW 1.428 abrechenbare Stunden, bei 90 % Auslastung rund 1.285 verkaufte Stunden je Geselle.
Gehört der Unternehmerlohn in den Stundensatz?
Ja. Auch wenn der Inhaber selbst keine Stunden verkauft, muss sein Lohn über die verkauften Stunden verdient werden. Im Beispiel macht er 60.000 € der 209.640 € Jahreskosten aus.
Was ist der Unterschied zwischen Marge und Aufschlag?
Ein Aufschlag bezieht sich auf die Kosten, eine Marge auf den Verkaufspreis. 10 % Aufschlag auf 81,56 € ergeben 89,72 €; für 10 % Marge braucht es 81,56 € ÷ 0,90 = 90,62 € vor Rabatt.
Ist der Stundenverrechnungssatz netto oder brutto?
Er wird netto kalkuliert. Gegenüber Privatkunden müssen Sie Preise inklusive Umsatzsteuer angeben; prüfen Sie die für Sie geltenden Preisangabepflichten.