EXCELSCHNELL · PRAXISRATGEBER
Kalkulation in der Gastronomie: Wareneinsatz und Preis eines Gerichts berechnen
Ein Schweineschnitzel vom Einkaufspreis mit Parierverlust bis zum Kartenpreis mit 7 % Umsatzsteuer, dazu eine Apfelschorle mit 19 % – mit Deckungsbeitrag und Kalkulationsfaktor im Vergleich.
Eine gute Kalkulation in der Gastronomie beginnt nicht beim Kartenpreis der Konkurrenz, sondern beim Teller: Was kostet die Portion, wenn Verluste beim Vorbereiten eingerechnet sind? Daraus folgen Nettopreis, Kartenpreis und Deckungsbeitrag. Wir rechnen ein Schweineschnitzel mit Pommes und Salat vollständig durch, mit dem seit 2026 wieder geltenden Steuersatz von 7 % für Speisen, und vergleichen es mit einem Getränk zu 19 %.
Kalkulation in der Gastronomie kurz: drei Wege zum Menüpreis
In der Gastronomie haben sich drei Rechenwege etabliert. Sie führen nicht zum selben Ergebnis, und jeder beantwortet eine etwas andere Frage.
| Methode | Rechnung | Beantwortet die Frage |
|---|---|---|
| Zielwareneinsatz | Wareneinsatz ÷ Zielquote = Nettopreis | Wie teuer muss das Gericht sein, damit die Ware höchstens x % des Preises ausmacht? |
| Kalkulationsfaktor | Wareneinsatz × Faktor = Bruttopreis | Schnelle Faustregel für den Kartenpreis |
| Deckungsbeitrag | Nettopreis − variable Kosten = Beitrag zu den Fixkosten | Trägt das Gericht genug zu Miete, Personal und Gewinn bei? |
Für alle drei brauchen Sie dieselbe Grundlage: den Wareneinsatz je verkaufter Portion, gerechnet mit dem nutzbaren Anteil der Zutaten. Der Rest ist eine Entscheidung über Ziele und eine Prüfung, ob der Preis am Ende Ihre Kosten trägt.
Beispiel: Schweineschnitzel mit Pommes und Salat
Das fiktive Gasthaus Am Markt kalkuliert für die Herbstkarte ein Schweineschnitzel mit Pommes frites und Beilagensalat. Die Einkaufspreise sind Nettopreise eigener Annahme, Stand September 2026. Gemessen wird je Portion, also das, was tatsächlich auf dem Teller landet.
| Zutat | Einkauf netto | Nutzbarer Anteil | Menge je Portion | Kosten |
|---|---|---|---|---|
| Schweineoberschale | 11,90 €/kg | 90 % | 180 g | 2,38 € |
| Mehl, Ei, Paniermehl | je nach Zutat | 100 % | 50 g / ½ Ei / 30 g | 0,25 € |
| Butterschmalz zum Braten | 8,00 €/kg | 100 % | 25 g | 0,20 € |
| Pommes frites (TK) | 2,40 €/kg | 100 % | 250 g | 0,60 € |
| Beilagensalat mit Dressing | 4,50 €/kg | 100 % | 100 g | 0,45 € |
| Zitrone als Garnitur | 0,48 €/Stück | 100 % | ¼ Stück | 0,12 € |
| Wareneinsatz | 4,00 € |
Die Panade setzt sich aus 0,05 € Mehl, 0,125 € für ein halbes Ei und 0,075 € Paniermehl zusammen. Solche Kleinbeträge wirken unwichtig, summieren sich bei 400 Schnitzeln im Monat aber auf 100 €. Nehmen Sie deshalb auch Fett, Garnitur und Dressing in die Rezeptur auf.
Schwund und Ausbeute richtig einrechnen
Das Fleisch kostet im Einkauf 11,90 € je Kilogramm. Nach dem Parieren, also dem Entfernen von Sehnen und Fettrand, bleiben 90 % übrig. Ein Kilogramm verwendbares Schnitzelfleisch kostet deshalb nicht 11,90 €, sondern 11,90 € ÷ 0,90 = 13,22 €. Bei 180 g auf dem Teller sind das 2,38 € statt 2,14 €.
Wichtig ist, dass Sie den Verlust nur einmal berücksichtigen. Entweder rechnen Sie mit dem Einkaufsgewicht und einem höheren Preis je nutzbarer Einheit, oder Sie setzen in der Rezeptur das Bruttogewicht vor dem Putzen ein. Beides gleichzeitig verdoppelt den Schwund. In unserem Beispiel steht in der Rezeptur die Nutzmenge von 180 g, der Verlust steckt im Preis je Kilogramm.
Ermitteln Sie die Ausbeute am besten selbst: Wiegen Sie eine Lieferung vor und nach dem Vorbereiten. Bei Gemüse, Fisch oder Fleisch mit Knochen kann der Verlust deutlich höher sein als hier.
Auch der Einkaufspreis selbst bleibt nicht stehen. Steigt der Fleischpreis um 10 % auf 13,09 € je Kilogramm, kostet die Portion 2,62 € statt 2,38 €, der Wareneinsatz klettert auf 4,24 € und die Quote beim Kartenpreis von 14,50 € auf 31,3 %. Legen Sie deshalb zu jeder Zutat das Preisdatum und die Quelle ab, etwa Lieferschein oder Angebot, und rechnen Sie die Karte nach jeder größeren Preisänderung des Großhandels neu. So sehen Sie früh, welche Gerichte aus dem Ziel laufen, bevor es die Monatsabrechnung zeigt.
Vom Wareneinsatz zum Nettopreis und Kartenpreis (7 % / 19 %)
Das Gasthaus will, dass die Ware höchstens 30 % des Nettopreises ausmacht. Daraus folgt der Nettopreis: 4,00 € ÷ 0,30 = 13,33 €. Jetzt kommt die Umsatzsteuer dazu.
Seit dem 1. Januar 2026 gilt für Restaurant- und Verpflegungsdienstleistungen wieder der ermäßigte Steuersatz von 7 %, ausgenommen die Abgabe von Getränken. Das regelt § 12 Abs. 2 Nr. 15 UStG; das BMF-Schreiben vom 22. Dezember 2025 erläutert die Wiedereinführung. Getränke bleiben beim Regelsteuersatz von 19 % nach § 12 Abs. 1 UStG.
| Schritt | Rechnung | Ergebnis |
|---|---|---|
| Wareneinsatz je Portion | Rezeptur | 4,00 € |
| Nettopreis bei 30 % Zielwareneinsatz | 4,00 € ÷ 0,30 | 13,33 € |
| Bruttopreis mit 7 % USt | 13,33 € × 1,07 | 14,27 € |
| Kartenpreis nach Rundung | Entscheidung des Betriebs | 14,50 € |
| Nettoerlös zum Kartenpreis | 14,50 € ÷ 1,07 | 13,55 € |
Rechnen Sie immer vom Nettopreis aus und schlagen Sie die Steuer erst am Ende auf. Wer mit Bruttopreisen kalkuliert, vergleicht Speisen und Getränke mit unterschiedlichen Steuersätzen falsch: Von 14,50 € bleiben bei 7 % netto 13,55 €, bei 19 % nur 12,18 €.
Deckungsbeitrag prüfen, bevor Sie runden
14,27 € wären ein ungewöhnlicher Kartenpreis. Das Gasthaus rundet auf 14,50 €. Bevor Sie das tun, prüfen Sie, was der gerundete Preis tatsächlich bedeutet:
Der Deckungsbeitrag ist das, was jede Portion zu Personal, Miete, Energie und Gewinn beiträgt. Bei 400 verkauften Schnitzeln im Monat sind das 3.820 €. Ob das reicht, sagt Ihnen erst der Blick auf die Fixkosten des Monats und auf die übrigen Gerichte der Karte. In diesem Beispiel stehen die Küchenlöhne im Fixkostenbudget; deshalb ziehen wir keine variable Arbeitszeit je Portion ab. Bezahlen Sie Aushilfen nach Einsatzstunden oder fallen Kartengebühren an, gehören diese Kosten als variable Kosten in die Rechnung.
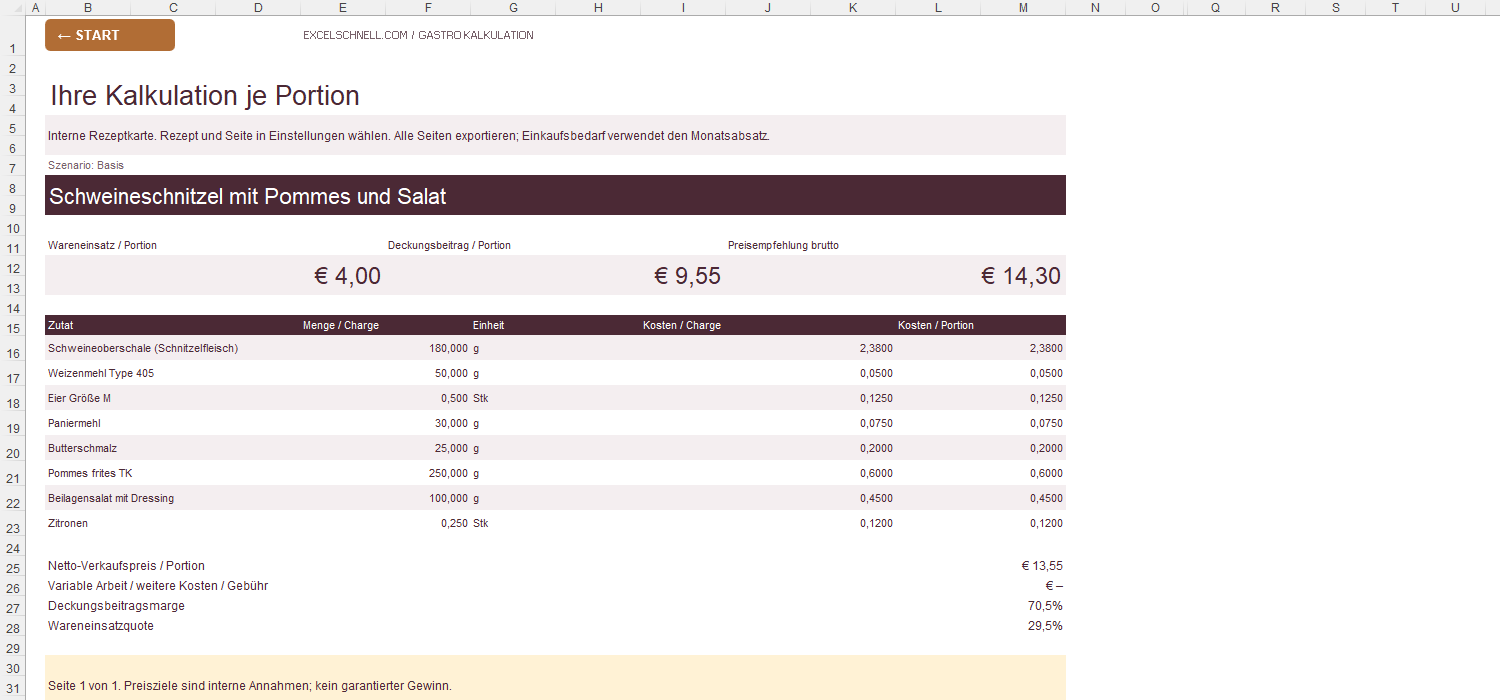
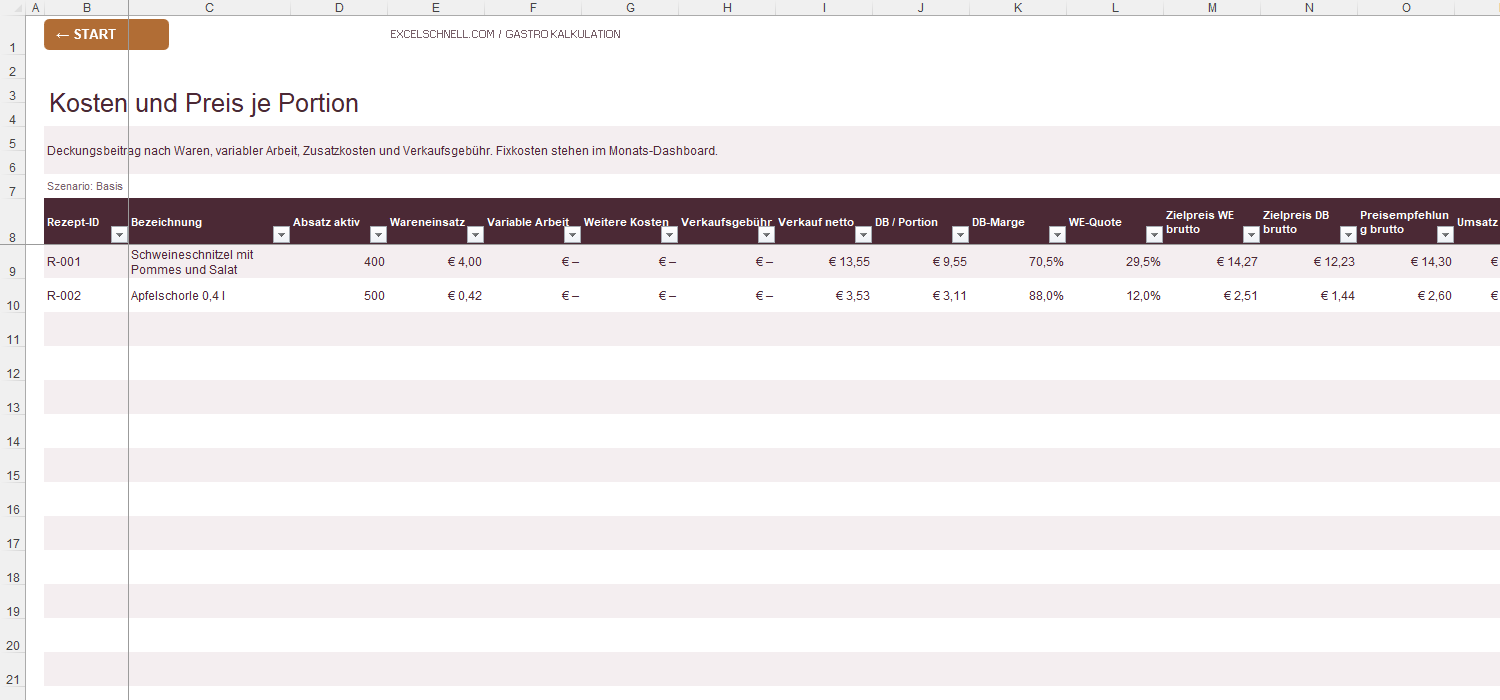
Diesen Weg bildet die Gastro-Kalkulation für Excel ab: Zutaten mit Gebindepreis und nutzbarem Anteil, Rezepturen je Charge, Steuersatz je Artikel und zwei Preisziele, eines für die Wareneinsatzquote und eines für die Deckungsbeitragsmarge. Die Vorlage nimmt den höheren der beiden Zielpreise und rundet ihn auf Ihr Preisraster auf; im Beispiel sind das 14,30 €.
| Ansatz | Bruttopreis | Nettopreis | Wareneinsatzquote | Deckungsbeitrag |
|---|---|---|---|---|
| Faktor 3,5 auf den Wareneinsatz | 14,00 € | 13,08 € | 30,6 % | 9,08 € |
| Zielwareneinsatz 30 % | 14,27 € | 13,33 € | 30,0 % | 9,33 € |
| Gewählter Kartenpreis | 14,50 € | 13,55 € | 29,5 % | 9,55 € |
Mit dem Faktor 3,5 lägen Sie im Beispiel nah am Ziel. Das ist Zufall. Der Faktor bezieht sich auf den Bruttopreis und damit auf einen Steuersatz; für ein Getränk mit 19 % ergibt derselbe Faktor eine andere Nettoquote. Vor allem sagt er nichts darüber aus, ob die Fixkosten gedeckt sind.
Getränke kalkulieren: ein zweites Beispiel
Für die Apfelschorle 0,4 l mischt das Gasthaus 0,2 l naturtrüben Apfelsaft (1,50 € je Liter netto) mit 0,2 l Mineralwasser (0,61 € je Liter netto). Der Wareneinsatz beträgt 0,30 € + 0,12 € = 0,42 €. Auf der Karte steht die Schorle für 4,20 €.
| Kennzahl | Rechnung | Ergebnis |
|---|---|---|
| Wareneinsatz | 0,30 € + 0,12 € | 0,42 € |
| Nettoerlös | 4,20 € ÷ 1,19 | 3,53 € |
| Wareneinsatzquote | 0,42 € ÷ 3,53 € | 12,0 % |
| Deckungsbeitrag je Glas | 3,53 € − 0,42 € | 3,11 € |
Bei Getränken ist die Wareneinsatzquote im Beispiel viel niedriger als bei Speisen. Würden Sie stur 30 % Zielwareneinsatz ansetzen, käme ein Preis von 1,40 € netto heraus, der weder zum Service noch zum Markt passt. Getränke tragen deshalb oft einen größeren Teil der Fixkosten. Kalkulieren Sie Speisen und Getränke mit eigenen Zielwerten und prüfen Sie beide über den Deckungsbeitrag.
Grenzen der Excel-Kalkulation
Eine Kalkulation zeigt, was ein Gericht kosten soll. Sie ersetzt keine Warenwirtschaft und keine Inventur: Ob in der Küche tatsächlich 180 g auf dem Teller landen, sehen Sie nur, wenn Sie Wareneinsatz und Verbrauch regelmäßig vergleichen. Auch die Kasse, die Buchhaltung und die Dokumentation von Allergenen oder Hygiene nach HACCP bleiben eigene Aufgaben.
- Kombiangebote: Menüs oder Buffets mit Getränken zum Pauschalpreis enthalten Leistungen mit 7 % und 19 %. Das BMF-Schreiben vom 22.12.2025 lässt es zu, den Getränkeanteil mit 30 % des Pauschalpreises anzusetzen. Solche gemischten Pakete sind in unserem Beispiel und in der Excel-Vorlage nicht abgebildet.
- Kleinunternehmer: Wer keine Umsatzsteuer ausweist, rechnet anders; das Beispiel geht von regulärer Besteuerung aus.
- Personalkosten: Feste Löhne gehören in das Fixkostenbudget. Wie viele Stunden die Küche tatsächlich besetzt ist, planen Sie zum Beispiel mit einem Schichtplan in Excel.
- Zahlungsfluss: Ein positiver Deckungsbeitrag heißt nicht, dass genug Geld auf dem Konto ist, wenn Lieferanten und Miete fällig werden. Dafür gibt es die Liquiditätsplanung.
Die Steuersätze wählen Sie in der Vorlage je Artikel selbst. Ob eine Leistung als Restaurantdienstleistung mit 7 % gilt, beurteilt die Datei nicht; lassen Sie Grenzfälle steuerlich prüfen. Weitere Praxisbeispiele finden Sie im Ratgeber von ExcelSchnell.
Von der Zutat bis zum Deckungsbeitrag der Karte
Zutaten mit nutzbarem Anteil, Rezepturen je Charge, zwei Preisziele und ein Monatsplan mit Fixkosten – für ein Restaurant, Café oder einen kleinen Betrieb mit regulärer Umsatzbesteuerung.
Ihre Speisekarte in Excel kalkulierenQuellen und Grundlagen
Gesetzestext und BMF-Schreiben am 1. Oktober 2026 abgerufen. Betrieb, Einkaufspreise und Mengen sind fiktive Annahmen. Keine Steuerberatung; die steuerliche Einordnung einzelner Leistungen prüfen Sie im Einzelfall.
Häufige Fragen
Wie hoch sollte der Wareneinsatz in der Gastronomie sein?
Eine allgemeingültige Quote gibt es nicht. Im Beispiel plant das Gasthaus 30 % für Speisen; die Schorle liegt bei 12 %. Entscheidend ist, ob der gesamte Deckungsbeitrag der Karte Personal, Miete und Gewinn trägt.
Wie berechne ich den Wareneinsatz eines Gerichts?
Rechnen Sie jede Zutat mit ihrem Preis je nutzbarer Einheit und der Menge auf dem Teller und addieren Sie alles, auch Fett, Panade und Garnitur. Im Beispiel ergibt das 4,00 € je Schnitzel.
Welcher Mehrwertsteuersatz gilt 2026 für Speisen und Getränke?
Für Restaurant- und Verpflegungsdienstleistungen gilt seit dem 1. Januar 2026 wieder 7 %, für Getränke 19 % (§ 12 Abs. 2 Nr. 15 und Abs. 1 UStG).
Was ist ein Kalkulationsfaktor in der Gastronomie?
Ein Multiplikator auf den Wareneinsatz, der direkt zum Bruttopreis führt, zum Beispiel 4,00 € × 3,5 = 14,00 €. Er ist eine Faustregel und ersetzt nicht die Prüfung des Deckungsbeitrags.
Wie kalkuliere ich Getränke?
Wie Speisen: Wareneinsatz je Glas, Nettopreis, Steuersatz 19 % und Deckungsbeitrag. Getränke haben meist eine niedrigere Wareneinsatzquote und brauchen eigene Zielwerte.