Angebotskalkulation in Excel: Beispiel mit Rabatt, Marge und zweiter Angebotsversion
Ein B2B-Angebot mit drei Positionen zeigt, wie viel Ergebnis ein Nachlass kostet, ab wann die Zielmarge unterschritten wird und wie Sie die zweite Fassung sauber dokumentieren.
Eine Angebotskalkulation beantwortet zwei Fragen: Welcher Preis deckt Kosten und Zielergebnis, und was bleibt übrig, wenn der Kunde nachverhandelt? Wir rechnen ein fiktives Angebot für eine Netzwerkinstallation durch: erst mit 5 % Rabatt, dann mit den 10 %, die der Kunde verlangt. Dabei sehen Sie, warum die Marge auf den Nettoerlös bezogen wird, wie Sie den Mindestpreis aus Kosten und Wunschmarge ableiten und wie eine zweite Angebotsversion nachvollziehbar bleibt.
Was eine Angebotskalkulation leisten muss
Ein Angebot ist mehr als eine Preisliste. Intern brauchen Sie für jede Position die Menge, die vollständigen Kosten je Einheit, den Verkaufspreis und einen möglichen Rabatt. Daraus ergeben sich Nettobetrag, Kosten, Ergebnis und Marge. Erst wenn diese Werte zusammen stehen, können Sie einen Nachlass beurteilen.
- Kosten je Einheit vollständig ansetzen: Bei Arbeitsstunden gehören Lohn, Lohnnebenkosten und anteilige Gemeinkosten hinein, bei Material der Einkaufspreis inklusive Bezugskosten.
- Verkaufspreis und Rabatt getrennt führen: Der Rabatt mindert den Erlös, nicht die Kosten. Wer nur den Endpreis überschreibt, sieht später nicht mehr, was nachgelassen wurde.
- Zielmarge festlegen: Sie ist die Untergrenze, unter der Sie nicht ohne bewusste Entscheidung anbieten.
- Version, Datum und Gültigkeit dokumentieren: Jede geänderte Fassung bekommt eine eigene Versionsnummer, ein Datum und eine Annahmefrist.
- Interne Kalkulation und Kundenunterlage trennen: Kosten und Marge gehören nicht in das Dokument, das der Kunde erhält.
Rechtlich ist Ihr Angebot ein Antrag auf Abschluss eines Vertrags. Nach § 145 BGB sind Sie daran gebunden, sofern Sie die Bindung nicht ausgeschlossen haben. Setzen Sie eine Frist, kann der Kunde nach § 148 BGB nur innerhalb dieser Frist annehmen; ohne Frist gilt bei einem Angebot unter Abwesenden der Zeitraum, in dem Sie die Antwort unter regelmäßigen Umständen erwarten dürfen (§ 147 Abs. 2 BGB). Die Kalkulation sollte deshalb dieselbe Frist kennen wie das Angebot selbst.
Unser Beispiel betrifft ein Geschäft mit einem Unternehmen im Inland, Preise in Euro, mit dem Regelsteuersatz von 19 % nach § 12 Abs. 1 UStG. Kleinunternehmer, ermäßigte Steuersätze und Leistungen mit Steuerschuldnerschaft des Leistungsempfängers behandeln wir bewusst nicht; dafür gelten andere Regeln und andere Angaben im Dokument.
Beispiel: Netzwerkinstallation für ein Büro (3 Positionen)
Die fiktive Brückner IT-Service GmbH soll für die Steuerkanzlei Weller zwölf Arbeitsplätze verkabeln, einen Switch liefern und das Netz konfigurieren. Die internen Kosten einer Technikerstunde setzt der Betrieb mit 52 € an. Der Switch kostet im Einkauf 520 €. Die Zielmarge liegt bei 28 % des Nettoerlöses.
| Position | Menge | Kosten je Einheit | Preis je Einheit | Netto vor Rabatt | Kosten |
|---|---|---|---|---|---|
| 1 · Verkabelung und Montage | 12 Std. | 52,00 € | 85,00 € | 1.020,00 € | 624,00 € |
| 2 · Managed Switch 24 Port | 1 Stück | 520,00 € | 640,00 € | 640,00 € | 520,00 € |
| 3 · Konfiguration Switch, VLAN, WLAN | 4 Std. | 52,00 € | 95,00 € | 380,00 € | 208,00 € |
| Summe | 2.040,00 € | 1.352,00 € |
Version 1 geht am 21.09.2026 mit 5 % Rabatt auf alle Positionen und einer Annahmefrist bis 05.10.2026 an den Kunden. Der Rabatt wird je Position abgezogen:
| Position | Netto nach Rabatt | Kosten | Ergebnis | Marge der Position |
|---|---|---|---|---|
| 1 · Verkabelung und Montage | 969,00 € | 624,00 € | 345,00 € | 35,6 % |
| 2 · Managed Switch | 608,00 € | 520,00 € | 88,00 € | 14,5 % |
| 3 · Konfiguration | 361,00 € | 208,00 € | 153,00 € | 42,4 % |
| Angebot gesamt | 1.938,00 € | 1.352,00 € | 586,00 € | 30,2 % |
Version 1: 1.938,00 € netto, 586,00 € Ergebnis, Marge 30,2 %. Die Zielmarge von 28 % ist erreicht.
Schon hier lohnt der Blick auf die Positionen. Der Switch trägt mit 14,5 % deutlich weniger als die Arbeitsleistung. Bei Hardware mit niedrigem Aufschlag hängt das Gesamtergebnis stark an den Stunden. Fällt eine Stunde weg oder wird sie günstiger angeboten, sinkt die Marge schneller, als der Gesamtbetrag vermuten lässt.
Marge richtig rechnen: Umsatz statt Aufschlag
Die häufigste Verwechslung in der Angebotskalkulation ist die zwischen Marge und Aufschlag. Beide nutzen dasselbe Ergebnis, beziehen es aber auf eine andere Größe:
| Kennzahl | Formel | Rechnung | Wert |
|---|---|---|---|
| Marge | Ergebnis ÷ Nettoerlös | 586,00 ÷ 1.938,00 | 30,2 % |
| Aufschlag | Ergebnis ÷ Kosten | 586,00 ÷ 1.352,00 | 43,3 % |
Wer eine Zielmarge von 28 % mit einem Aufschlag von 28 % gleichsetzt, kalkuliert zu knapp. 1.352 € Kosten plus 28 % Aufschlag ergeben 1.730,56 € netto. Das Ergebnis von 378,56 € entspricht aber nur einer Marge von 21,9 %. Um 28 % des Nettoerlöses zu behalten, brauchen Sie einen Aufschlag von rund 38,9 % auf die Kosten.
Legen Sie deshalb im Betrieb fest, welche Kennzahl Ihre Untergrenze ist, und verwenden Sie sie in jeder Kalkulation gleich. In unserer Vorlage bezieht sich die Marge immer auf den Nettoerlös nach Rabatt.
Der Kunde will 10 % Rabatt: Version 2 prüfen
Am 28.09.2026 ruft Frau Weller an: Ein Wettbewerber sei günstiger, ob 10 % Nachlass möglich seien. Statt Version 1 zu überschreiben, legt der Betrieb eine Version 2 mit denselben Positionen und 10 % Rabatt an.
| Kennzahl | Version 1 (5 %) | Version 2 (10 %) | Differenz |
|---|---|---|---|
| Nettoerlös | 1.938,00 € | 1.836,00 € | −102,00 € |
| Kosten | 1.352,00 € | 1.352,00 € | 0,00 € |
| Ergebnis | 586,00 € | 484,00 € | −102,00 € |
| Marge | 30,2 % | 26,4 % | −3,9 Prozentpunkte |
| Zielnetto bei 28 % | 1.877,78 € | 1.877,78 € | 0,00 € |
Die fünf zusätzlichen Rabattpunkte kosten 102 € Erlös. Weil die Kosten gleich bleiben, fehlt dieser Betrag vollständig im Ergebnis: Es sinkt um 17,4 %. Mit 26,4 % liegt Version 2 unter der Zielmarge von 28 %, und der Nettobetrag von 1.836 € unterschreitet den Mindestbetrag von 1.877,78 € um 41,78 €.
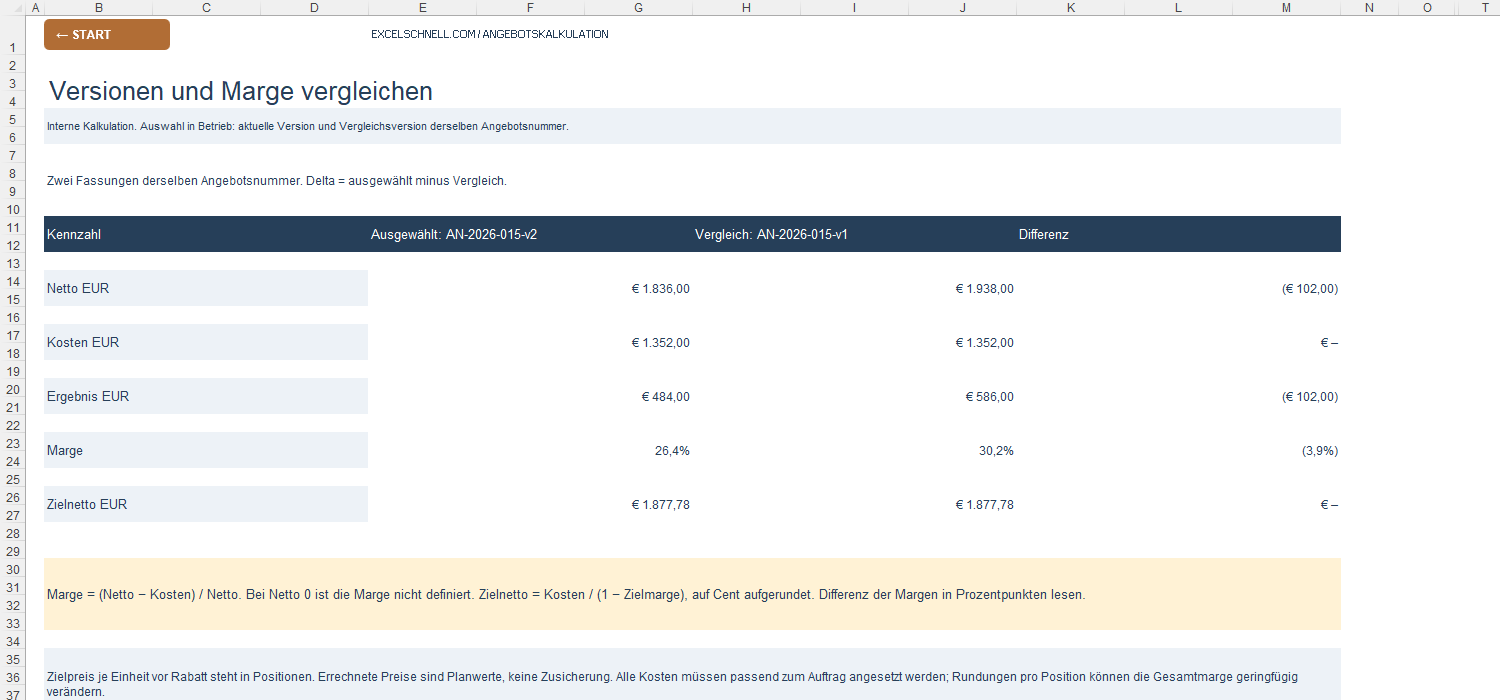
Das Beispiel lässt sich mit der Angebotskalkulation-Vorlage mit Versionsvergleich und Zielmarge nachbauen: Positionen je Version erfassen, beide Versionen im Blatt „Betrieb“ auswählen, Ergebnis im Blatt „Vergleich“ lesen.
Ein Detail aus dem Vertragsrecht hilft im Gespräch: Nimmt der Kunde Ihr Angebot nur mit Änderungen an, etwa „einverstanden, aber mit 10 % Rabatt“, gilt das nach § 150 Abs. 2 BGB als Ablehnung verbunden mit einem neuen Antrag. Sie sind dann nicht verpflichtet, die geänderte Fassung zu akzeptieren, und können ein neues Angebot vorlegen.
Zielpreis aus Kosten und Wunschmarge
Der Mindestbetrag ergibt sich aus einer einfachen Umstellung der Margenformel: Zielnetto = Kosten ÷ (1 − Zielmarge). Im Beispiel sind das 1.352,00 ÷ 0,72 = 1.877,78 €. Darunter wird die Untergrenze von 28 % verfehlt.
Daraus folgt auch der höchste Rabatt, der auf dem Gesamtangebot noch zur Zielmarge passt: 1 − 1.877,78 ÷ 2.040,00 = 7,95 %. Zwei Gegenvorschläge, die der Betrieb rechnet, bevor er zurückruft:
| Variante | Nettoerlös | Kosten | Ergebnis | Marge |
|---|---|---|---|---|
| A · 7,5 % Rabatt auf alle Positionen | 1.887,00 € | 1.352,00 € | 535,00 € | 28,4 % |
| B · 10 % Rabatt, Switch stellt der Kunde | 1.260,00 € | 832,00 € | 428,00 € | 34,0 % |
| Zum Vergleich: Version 2 | 1.836,00 € | 1.352,00 € | 484,00 € | 26,4 % |
Variante A hält die Untergrenze knapp. Variante B ändert den Leistungsumfang: Der Kunde beschafft den Switch selbst, der Betrieb rabattiert nur seine Arbeitsleistung. Der Umsatz sinkt, die Marge steigt. Welche Variante sinnvoll ist, hängt von Auslastung und Kundenbeziehung ab. Die Zahlen machen die Entscheidung aber bewusst.
Die Vorlage rechnet zusätzlich einen Zielpreis je Einheit vor dem eingetragenen Rabatt. Für die Technikerstunde sind das bei 10 % Rabatt 80,25 €, angeboten werden 85 €. Für den Switch wären es 802,47 € statt 640 €. Das zeigt, welche Position die Gesamtmarge nach unten zieht.
Angebotsfrist und Nachfassen dokumentieren
Ein Angebot mit Frist braucht einen nächsten Schritt mit Datum. Im Beispiel trägt der Betrieb bei Version 1 als nächste Aktion den 28.09.2026 ein und protokolliert jeden Kontakt:
| Datum | Version | Kanal | Ergebnis / nächste Aktion |
|---|---|---|---|
| 21.09.2026 | v1 | Angebot versandt; Rückmeldung bis 28.09. erbeten | |
| 28.09.2026 | v1 | Telefon | Kunde bittet um 10 % Nachlass; Rückruf bis 02.10. zugesagt |
| 29.09.2026 | v2 | intern | Version 2 kalkuliert: 26,4 % Marge, unter Ziel; Gegenvorschlag A oder B vorbereiten |
Beim Nachfassen helfen drei Regeln. Erstens: Nennen Sie einen konkreten Anlass, etwa die ablaufende Frist am 05.10. oder eine offene technische Frage. Zweitens: Bieten Sie keinen weiteren Rabatt an, bevor Sie ihn gerechnet haben. Drittens: Wenn Sie eine neue Fassung schicken, bekommt sie eine eigene Versionsnummer und eine eigene Annahmefrist.
Im Angebotsregister sollte die ersetzte Version nicht mehr als offenes Angebot zählen. Sonst stehen 1.938 € und 1.836 € gleichzeitig in Ihrer Übersicht, obwohl der Kunde höchstens einen der beiden Beträge beauftragt. Angebotsvolumen ist außerdem kein Umsatz: Es zeigt, was noch entschieden werden muss.
Nach der Annahme folgt die Rechnung. Wenn Sie dafür eine eigene Vorlage nutzen, übernehmen Sie Positionen und Preise der angenommenen Version. Die Rechnungsvorlage für Pflichtangaben und Zahlungsziel ist dafür der nächste Schritt. Mit der Liquiditätsplanung mit erwarteten Kundeneingängen sehen Sie, wann der Betrag bei 14 Tagen Zahlungsziel tatsächlich auf dem Konto ist.
Was der Kunde sieht und was intern bleibt
Kosten, Ergebnis und Marge sind Betriebsinterna. Der Kunde erhält Positionen, Mengen, Einzelpreise, Rabatt, Nettobetrag, Umsatzsteuer und Gesamtbetrag sowie die Bedingungen: Zahlungsziel, Leistungsumfang, Leistungszeitraum, ausgeschlossene Leistungen und die Annahmefrist.
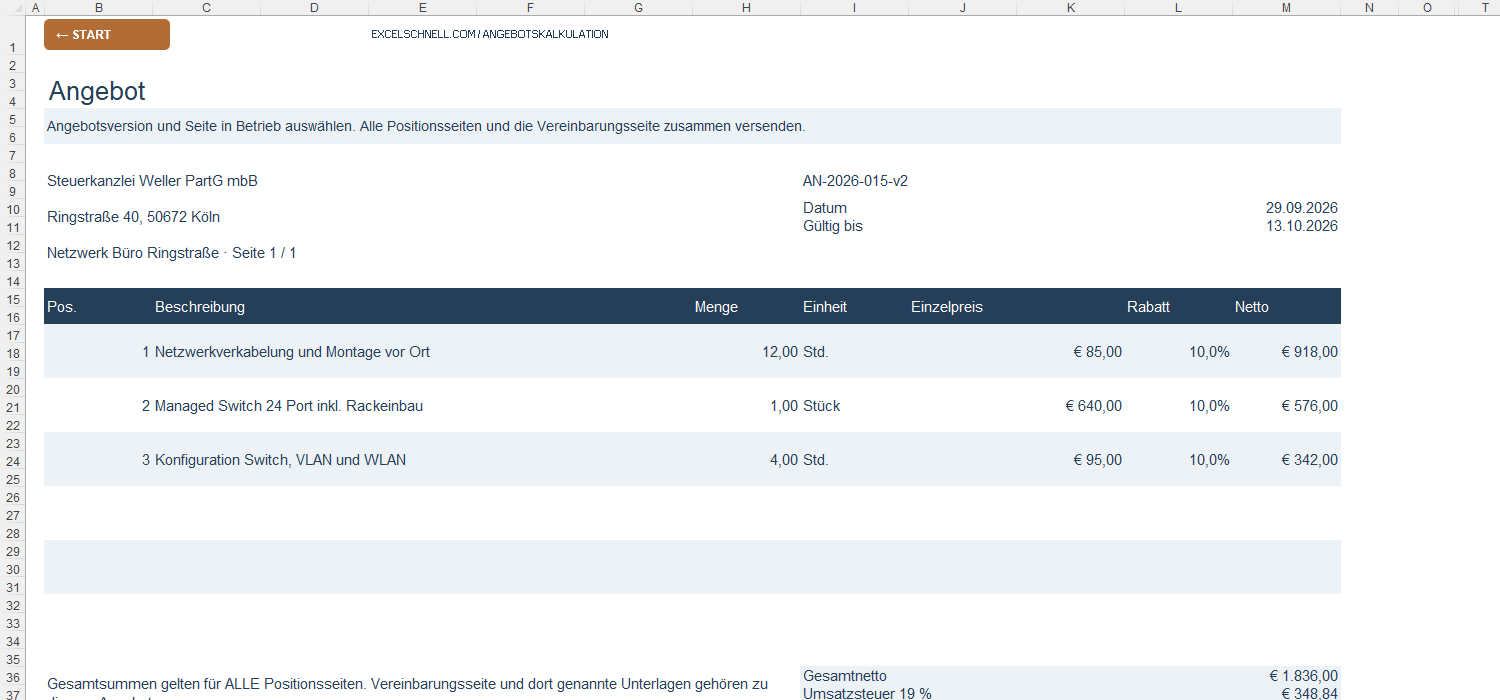
Für Version 2 wären das 1.836,00 € netto, 348,84 € Umsatzsteuer und 2.184,84 € brutto. Ob Sie diese Fassung überhaupt versenden, entscheiden Sie nach dem Vergleich. Schicken Sie nie die gesamte Arbeitsmappe an den Kunden, sondern nur die erzeugten Angebotsseiten als PDF.
Ob Ihr Stundensatz von 85 € die Kosten trägt, hängt von den verkaufbaren Stunden ab, nicht von den gearbeiteten. Wie Sie Projektzeiten dafür sauber erfassen, zeigt unser Beispiel zur Arbeitszeiterfassung mit Projekten. Den internen Kostensatz selbst leiten Sie mit der Stundensatzkalkulation aus Kosten und verkaufbaren Stunden her.
So bilden Sie das Beispiel in der Vorlage ab
- Betrieb: Unternehmensdaten und Kontrolldatum eintragen, später die ausgewählte Version und die Vergleichsversion wählen.
- Angebote: je Version eine Zeile mit Angebotsnummer, Versionsnummer, Datum, Gültig bis, Kunde, Status, nächster Aktion und Zielmarge.
- Positionen: Menge, Einheit, Kosten je Einheit, Preis je Einheit und Rabatt je Position und Version.
- Bedingungen: Kundenanschrift, Zahlung, Leistungsumfang, Leistungszeitraum und nicht enthaltene Leistungen je Version.
- Kontakte: jeden Kontakt mit Datum, Kanal, Ergebnis und Nachweis protokollieren.
- Vergleich, Angebot, Vereinbarung, Dashboard: Marge prüfen, Kundenseiten als PDF ausgeben, offene Angebote im Blick behalten.
Die Vorlage ist für Inlandsgeschäfte mit Unternehmen in Euro und 19 % Umsatzsteuer gebaut. Sie verschickt keine E-Mails und erzeugt keine Rechnung. Die Aussagekraft hängt davon ab, dass Ihre Kostensätze vollständig sind.
Quellen und fachliche Prüfung
Rechtsgrundlagen und Steuersatz am 1. Oktober 2026 auf gesetze-im-internet.de geprüft. Firmen, Personen und Beträge des Beispiels sind erfunden. Dieser Ratgeber ersetzt keine Rechts- oder Steuerberatung.
Rechnen Sie den nächsten Rabatt, bevor Sie zusagen
Erfassen Sie Kosten, Preis und Rabatt je Position, vergleichen Sie zwei Fassungen und sehen Sie den Mindestbetrag zu Ihrer Zielmarge. Prüfen Sie Aufbau und Blätter auf der Produktseite.
Rabatt und Marge je Angebotsversion prüfenHäufige Fragen
Was versteht man unter Zuschlagskalkulation?
Bei der Zuschlagskalkulation werden auf die Einzelkosten prozentuale Zuschläge für Gemeinkosten und Gewinn gerechnet. Einzelkosten plus Gemeinkostenzuschlag ergeben die Selbstkosten, plus Gewinnzuschlag den Angebotspreis. In der Angebotskalkulation tragen Sie die Selbstkosten je Einheit ein und prüfen die Marge nach Rabatt.
Wie berechne ich die Marge eines Angebots?
Marge = (Nettoerlös − Kosten) ÷ Nettoerlös. Im Beispiel: (1.938 € − 1.352 €) ÷ 1.938 € = 30,2 %. Der Aufschlag bezieht dasselbe Ergebnis auf die Kosten und ist deshalb immer höher.
Wie hoch darf ein Rabatt sein, damit die Zielmarge hält?
Rechnen Sie zuerst das Zielnetto: Kosten ÷ (1 − Zielmarge). Der höchste Rabatt auf das Gesamtangebot ist dann 1 − Zielnetto ÷ Netto vor Rabatt. Im Beispiel sind das 1 − 1.877,78 ÷ 2.040 = 7,95 %.
Ist ein Angebot verbindlich?
Ja, grundsätzlich ist der Anbietende nach § 145 BGB an sein Angebot gebunden, sofern er die Bindung nicht ausgeschlossen hat. Mit einer Annahmefrist begrenzen Sie die Bindung zeitlich (§ 148 BGB).
Was passiert, wenn der Kunde mit Änderungen annimmt?
Eine Annahme unter Erweiterungen, Einschränkungen oder sonstigen Änderungen gilt nach § 150 Abs. 2 BGB als Ablehnung verbunden mit einem neuen Antrag. Sie können ihn annehmen, ablehnen oder eine neue Angebotsversion vorlegen.