EXCELSCHNELL · PRAXISRATGEBER
Verpflegungsmehraufwand 2026: Pauschalen, Kürzungen und fünf Rechenbeispiele
14 € und 28 € richtig ansetzen: genau 8 Stunden, eine Reise über drei Tage, Hotelfrühstück, Mittagessen mit Eigenanteil und die Dreimonatsfrist.
Beim Verpflegungsmehraufwand 2026 gelten im Inland weiterhin 14 € und 28 € pro Tag. Die Beträge sind schnell gelernt, die Fehler passieren an anderer Stelle: bei einer Tagesreise von genau 8 Stunden, beim Hotelfrühstück am Abreisetag oder beim Eigenanteil für ein gestelltes Mittagessen. Wir rechnen fünf typische Fälle nach § 9 Abs. 4a EStG durch, erklären die Dreimonatsfrist und zeigen, was Arbeitgeber für eine steuerfreie Erstattung pro Reisetag festhalten.
Verpflegungsmehraufwand 2026: die Pauschalen auf einen Blick
Für Verpflegung auf Dienstreisen im Inland gibt es keine Belegabrechnung, sondern Pauschalen. Sie stehen in § 9 Abs. 4a EStG und gelten für Arbeitnehmer, die außerhalb ihrer Wohnung und ihrer ersten Tätigkeitsstätte beruflich tätig sind. Selbstständige setzen dieselben Beträge als Betriebsausgaben an; § 4 Abs. 5 Satz 1 Nr. 5 EStG verweist ausdrücklich auf § 9 Abs. 4a.
| Situation | Pauschale | Rechtsgrundlage |
|---|---|---|
| Kalendertag mit 24 Stunden Abwesenheit | 28 € | § 9 Abs. 4a Satz 3 Nr. 1 EStG |
| An- und Abreisetag bei mehrtägiger Reise mit Übernachtung | je 14 € | § 9 Abs. 4a Satz 3 Nr. 2 EStG |
| Eintägige Reise ohne Übernachtung, mehr als 8 Stunden abwesend | 14 € | § 9 Abs. 4a Satz 3 Nr. 3 EStG |
| Eintägige Reise, 8 Stunden oder weniger | 0 € | Umkehrschluss aus Satz 3 Nr. 3 |
| Gestelltes Frühstück | − 5,60 € (20 % von 28 €) | § 9 Abs. 4a Satz 8 Nr. 1 EStG |
| Gestelltes Mittag- oder Abendessen | − 11,20 € (40 % von 28 €) | § 9 Abs. 4a Satz 8 Nr. 2 EStG |
Gemessen wird die Abwesenheit von der Wohnung und der ersten Tätigkeitsstätte. Wer morgens erst ins Büro fährt und von dort zum Kunden, beginnt die Abwesenheit im Sinne der Pauschale erst beim Verlassen des Büros. Die folgenden fünf Rechenbeispiele zeigen die Fälle, bei denen in der Praxis am häufigsten falsch gerechnet wird. Personen und Reisen sind erfunden.
Mehr als 8 Stunden: warum genau 8 Stunden nicht reichen
Bei einer eintägigen Reise ohne Übernachtung verlangt das Gesetz, dass die Beschäftigte mehr als 8 Stunden von Wohnung und erster Tätigkeitsstätte abwesend ist. Genau 8 Stunden erfüllen diese Bedingung nicht. Das ist der Grund, warum zwei fast gleiche Reisen unterschiedlich abgerechnet werden.
| Fall | Abwesenheit | Pauschale |
|---|---|---|
| 1 · Lena, Göttingen, 21.09.2026 | 7:30–16:30 Uhr = 9 Stunden | 14,00 € |
| 2 · Jonas, Erfurt, 22.09.2026 | 8:00–16:00 Uhr = 8 Stunden | 0,00 € |
Bei Jonas fehlt nicht viel, aber die Grenze ist eindeutig. Notieren Sie deshalb Abfahrt und Rückkehr mit Uhrzeit, nicht nur das Datum. Ein Sonderfall ist eine Reise über Mitternacht ohne Übernachtung, etwa eine Abfahrt um 17 Uhr und eine Rückkehr um 3 Uhr morgens: Dann werden die Stunden beider Kalendertage zusammengezählt, und die 14 € gibt es für den Tag, an dem der überwiegende Teil der Abwesenheit liegt.
Mehrtägige Reise: An-, Abreise- und volle Tage
Sobald eine Übernachtung dazukommt, spielt die Stundenzahl am An- und Abreisetag keine Rolle mehr. Beide Tage bekommen je 14 €, jeder Tag dazwischen mit 24 Stunden Abwesenheit 28 €.
| Tag | Tagestyp | Pauschale |
|---|---|---|
| Mo, 14.09.2026, Abfahrt 7:00 Uhr | Anreisetag | 14,00 € |
| Di, 15.09.2026 | Voller Tag (24 Stunden) | 28,00 € |
| Mi, 16.09.2026, Rückkehr 18:00 Uhr | Abreisetag | 14,00 € |
| Summe | 56,00 € |
Felix bezahlt Hotel und Essen selbst; das Hotel rechnet er gesondert über die Übernachtungskosten ab. An der Verpflegungspauschale ändert das nichts: 14 € + 28 € + 14 € = 56 €.
Gestellte Mahlzeiten: 20 % und 40 % Kürzung
Stellt der Arbeitgeber eine Mahlzeit zur Verfügung, oder auf seine Veranlassung ein Dritter wie das Hotel, wird die Pauschale gekürzt. Bezugsgröße ist immer die Pauschale für einen vollen Kalendertag, also 28 €, auch an An- und Abreisetagen mit 14 €. Ein Frühstück kostet damit 5,60 €, ein Mittag- oder Abendessen 11,20 €. Die Kürzung darf die Tagespauschale nicht übersteigen; unter null fällt der Betrag also nie.
| Tag | Pauschale | Kürzung | Netto |
|---|---|---|---|
| Mo, 14.09.2026 (Anreise, noch kein Frühstück) | 14,00 € | 0,00 € | 14,00 € |
| Di, 15.09.2026 (Frühstück im Hotel) | 28,00 € | 5,60 € | 22,40 € |
| Mi, 16.09.2026 (Frühstück im Hotel, Abreise) | 14,00 € | 5,60 € | 8,40 € |
| Summe | 56,00 € | 11,20 € | 44,80 € |
Miriam erhält also 56,00 € − 2 × 5,60 € = 44,80 €. Ein häufiger Fehler ist, am Abreisetag 20 % von 14 € abzuziehen (2,80 €) statt 20 % von 28 €. Ein zweiter: das Frühstück am Anreisetag abzuziehen, obwohl die erste Hotelnacht erst am Abend beginnt. Ob ein Frühstück gestellt war, ergibt sich aus der Hotelrechnung; vermerken Sie es pro Tag.
Eigenanteil für eine Mahlzeit
Zahlt die Beschäftigte für eine gestellte Mahlzeit selbst etwas, mindert dieser Betrag die Kürzung (§ 9 Abs. 4a Satz 10 EStG). Er mindert nicht die Pauschale und auch nicht die Kürzung anderer Mahlzeiten.
| Rechenschritt | Betrag |
|---|---|
| Tagesreise über 8 Stunden (10 Stunden) | 14,00 € |
| Kürzung für das gestellte Mittagessen: 40 % von 28 € | 11,20 € |
| abzüglich Eigenanteil, den Lena bezahlt | 3,00 € |
| Kürzung nach Eigenanteil | 8,20 € |
| Verpflegungspauschale netto: 14,00 € − 8,20 € | 5,80 € |
Zahlt jemand für eine Mahlzeit mehr als die Kürzung, etwa 12 € für ein Mittagessen, entfällt die Kürzung für diese Mahlzeit ganz; ein Überschuss erhöht die Pauschale aber nicht. In der Lohnabrechnung kann eine gestellte Mahlzeit zusätzlich ein Sachbezug sein, wenn keine Pauschale zusteht; diese Frage klärt Ihre Lohnbuchhaltung.
Die fünf Fälle im Überblick
| Fall | Ausgangslage | Ergebnis |
|---|---|---|
| 1 | Tagesreise, 9 Stunden | 14,00 € |
| 2 | Tagesreise, genau 8 Stunden | 0,00 € |
| 3 | Mo–Mi mit zwei Übernachtungen | 14 + 28 + 14 = 56,00 € |
| 4 | wie Fall 3, Hotelfrühstück Di und Mi | 56,00 − 2 × 5,60 = 44,80 € |
| 5 | Tagesreise 10 Stunden, Mittagessen gestellt, 3 € Eigenanteil | Kürzung 8,20 €, netto 5,80 € |
Drei Fehler tauchen in Abrechnungen immer wieder auf: Die Kürzung wird vom Tagesbetrag statt von 28 € berechnet, ein Eigenanteil wird von der Pauschale statt von der Kürzung abgezogen, und Mahlzeiten werden pauschal für die ganze Reise gekürzt statt für jeden Tag einzeln. Wer pro Reisetag eine Zeile mit Datum, gestellten Mahlzeiten und Eigenanteil führt, vermeidet alle drei.
Dreimonatsfrist
Die Pauschalen gibt es nur für die ersten drei Monate einer längerfristigen Tätigkeit an derselben Tätigkeitsstätte (§ 9 Abs. 4a Satz 6 EStG). Wird die Tätigkeit dort für mindestens vier Wochen unterbrochen, beginnt die Frist neu (Satz 7). Ein Beispiel: Ein Monteur arbeitet ab dem 1. September 2026 von montags bis freitags auf derselben Baustelle. Für diese Baustelle stehen ihm die Pauschalen bis Ende November zu. Danach nicht mehr, auch wenn er weiter täglich mehr als 8 Stunden unterwegs ist. Macht er über den Jahreswechsel vier Wochen Pause oder arbeitet in dieser Zeit woanders, beginnt die Dreimonatsfrist im neuen Jahr von vorn.
Die Frist hängt an der Tätigkeitsstätte, nicht an der Person: Wechselt der Monteur zu einer anderen Baustelle, beginnt dort eine eigene Frist. Halten Sie bei längeren Einsätzen deshalb Ort und Beginn der Tätigkeit fest.
Für Arbeitgeber: Pauschalen in der Reisekostenabrechnung
Als Arbeitgeber dürfen Sie Verpflegungsmehraufwand nach § 3 Nr. 16 EStG steuerfrei erstatten, soweit die Beträge die nach § 9 abziehbaren Pauschalen nicht übersteigen. Zahlen Sie mehr, ist der Mehrbetrag grundsätzlich steuerpflichtiger Arbeitslohn. Bis zu 100 % über der Pauschale können Sie ihn nach § 40 Abs. 2 Satz 1 Nr. 4 EStG mit 25 % pauschal versteuern. Erstatten Sie weniger, kann die Beschäftigte die Differenz als Werbungskosten in ihrer Steuererklärung ansetzen; steuerfrei erstattete Beträge schließen den Werbungskostenabzug insoweit aus.
In der Abrechnung brauchen Sie deshalb für jeden Reisetag dieselben Angaben: Datum, Abfahrt und Rückkehr, ob übernachtet wurde, welche Mahlzeiten gestellt wurden und ob ein Eigenanteil gezahlt wurde. Daraus ergibt sich der Tagestyp, die Pauschale vor Kürzung, die Kürzung und der Nettobetrag. Wie eine vollständige Dienstreise mit Hotel, Kilometern und Vorschuss abgerechnet wird, zeigt unser Reisekostenabrechnung-Muster mit Vorschuss.
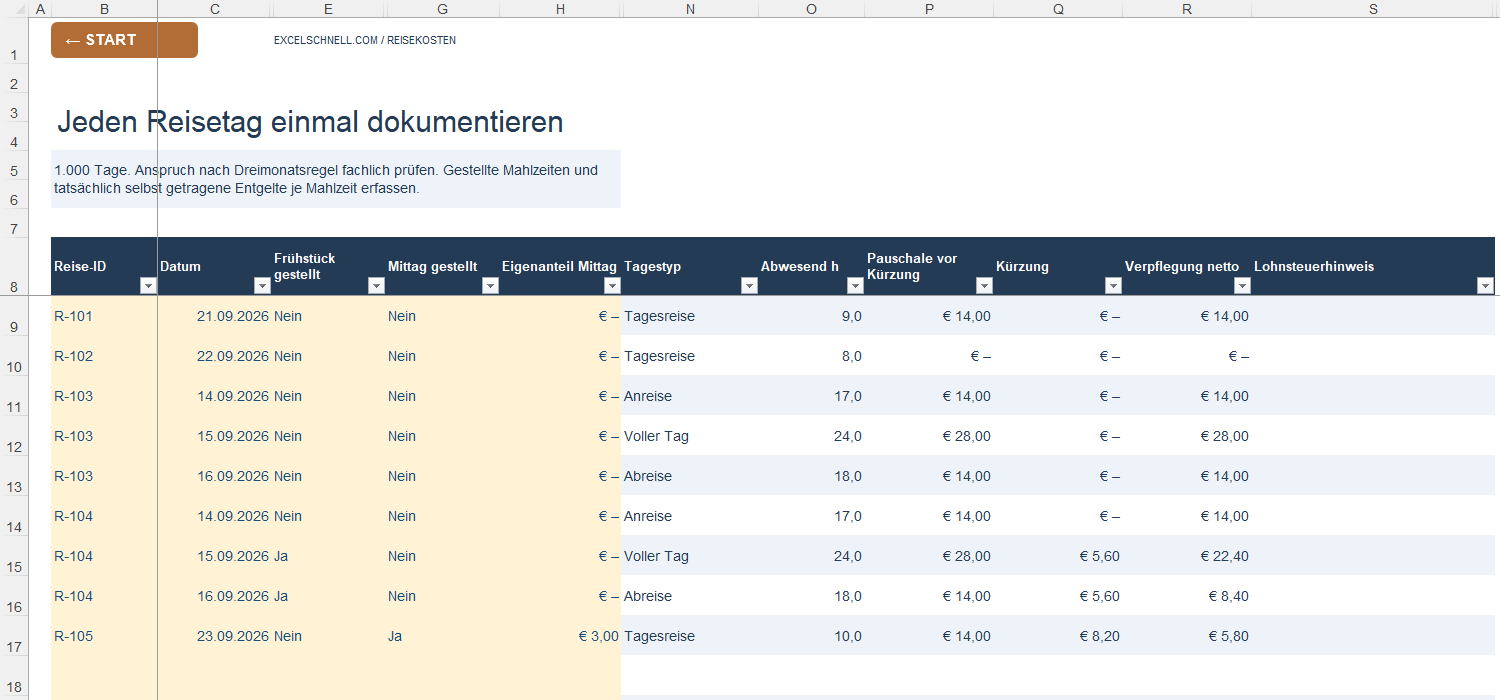
Wenn Sie diese Angaben nicht für jede Reise von Hand prüfen möchten, können Sie in der Reisekostenabrechnung Excel Pauschale, Kürzung und Eigenanteil je Reisetag berechnen lassen. Die Vorlage leitet den Tagestyp aus Beginn, Ende und Übernachtung der Reise ab, wendet die 8-Stunden-Grenze bei Tagesreisen an und zieht gestellte Mahlzeiten mit 20 % und 40 % von 28 € ab, abzüglich eines Eigenanteils. Die Dreimonatsfrist prüft sie nicht selbst: Dafür setzen Sie in der Spalte „Pauschale berechtigt“ ab dem vierten Monat „Nein“.
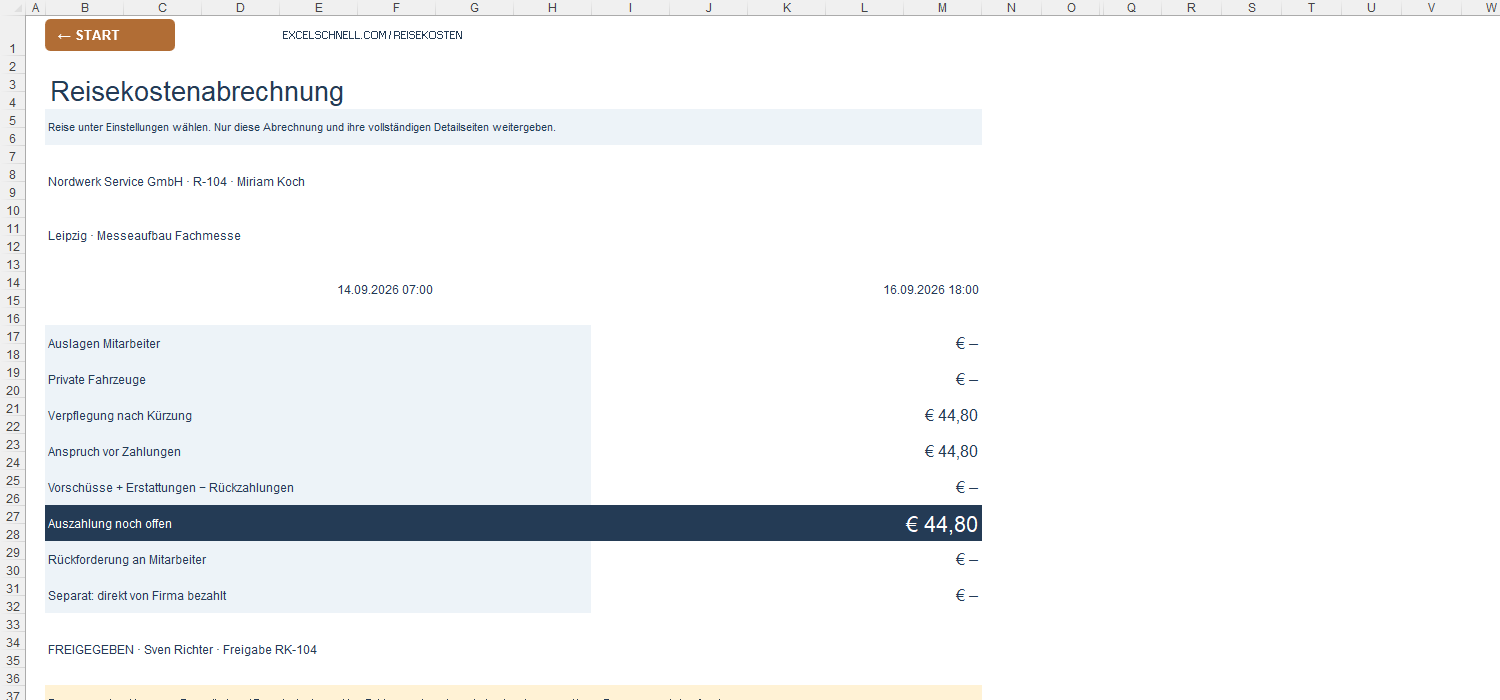
Die Vorlage ist für Inlandsreisen von Arbeitnehmern eines deutschen Arbeitgebers im Jahr 2026 ausgelegt. Auslandspauschalen, doppelte Haushaltsführung und die Lohnsteuer auf Mehrbeträge sind nicht enthalten. Selbstständige erfassen ihre Pauschalen in der Gewinnermittlung; wie eine solche Aufstellung aussieht, zeigt unser EÜR-Beispiel in Excel.
Und 2027?
Stand 1. Oktober 2026 nennt § 9 Abs. 4a EStG weiterhin 14 € und 28 €; diese Beträge gelten seit 2020. Eine Änderung für 2027 ist nicht beschlossen. Wir prüfen die Beträge im Dezember 2026 erneut und aktualisieren diesen Beitrag, falls sich etwas ändert.
Pauschalen je Reisetag nachvollziehbar berechnen
Die Vorlage führt Reisen, Reisetage, Belege, Fahrten und Zahlungen getrennt und zeigt je Reise den Anspruch und den offenen Saldo. Sie ist für Inlandsreisen von Arbeitnehmern im Jahr 2026 ausgelegt; Dreimonatsfrist und Lohnsteuer auf Mehrbeträge prüfen Sie selbst.
Verpflegungspauschalen mit Kürzungen abrechnenQuellen und Grundlagen
Gesetzestexte am 1. Oktober 2026 auf gesetze-im-internet.de abgerufen. Personen und Reisen der Beispiele sind fiktiv. Keine Steuer- oder Rechtsberatung; Sonderfälle wie Auslandsreisen oder doppelte Haushaltsführung klären Sie mit Ihrer Lohnbuchhaltung oder Steuerberatung.
Häufige Fragen
Wie hoch ist der Verpflegungsmehraufwand 2026?
28 € für jeden Kalendertag mit 24 Stunden Abwesenheit, je 14 € für An- und Abreisetag bei einer Übernachtung und 14 € für eine eintägige Reise mit mehr als 8 Stunden Abwesenheit.
Gibt es bei genau 8 Stunden Abwesenheit eine Pauschale?
Nein. Für eine eintägige Reise ohne Übernachtung verlangt § 9 Abs. 4a EStG mehr als 8 Stunden Abwesenheit. Bei genau 8 Stunden beträgt die Pauschale 0 €.
Wie viel wird für ein gestelltes Frühstück abgezogen?
20 % der Pauschale für einen vollen Tag, also 5,60 €. Das gilt auch am Abreisetag, an dem die Pauschale nur 14 € beträgt.
Wie wirkt sich ein Eigenanteil für eine Mahlzeit aus?
Er mindert die Kürzung für diese Mahlzeit. Bei einem gestellten Mittagessen sinkt die Kürzung von 11,20 € bei 3 € Eigenanteil auf 8,20 €.
Was bedeutet die Dreimonatsfrist?
Die Pauschalen gibt es nur für die ersten drei Monate einer längerfristigen Tätigkeit an derselben Tätigkeitsstätte. Nach einer Unterbrechung von mindestens vier Wochen beginnt die Frist neu.
Darf der Arbeitgeber mehr als die Pauschale erstatten?
Ja, aber nur bis zur Pauschale steuerfrei. Den Mehrbetrag kann er bis zu 100 % über der Pauschale mit 25 % pauschal versteuern; sonst ist er Arbeitslohn.
Wie hoch ist der Verpflegungsmehraufwand 2027?
Stand 1. Oktober 2026 ist keine Änderung beschlossen; § 9 Abs. 4a EStG nennt weiterhin 14 € und 28 €. Wir prüfen die Beträge im Dezember 2026 erneut.