EXCELSCHNELL · PRAXISRATGEBER
Reisekostenabrechnung Muster: Beispiel mit Verpflegung, Kilometern und Vorschuss
Eine zweitägige Dienstreise Kassel–Hannover, Schritt für Schritt abgerechnet: Firmenhotel, gekürzte Verpflegungspauschale, 0,30 € je Kilometer und Vorschuss.
Ein Reisekostenabrechnung-Muster hilft nur, wenn es die schwierigen Stellen zeigt. Bei einer Dienstreise mit Übernachtung sind das drei Fragen: Wer hat das Hotel bezahlt, welche Mahlzeiten wurden gestellt, und welcher Vorschuss ist schon geflossen? Wir rechnen eine zweitägige Inlandsreise einer Mitarbeiterin vollständig durch, mit den Sätzen aus § 9 EStG und einem nachvollziehbaren Saldo am Ende.
Der Fall: zwei Tage Kassel–Hannover mit Übernachtung
Miriam Koch arbeitet als Projektplanerin bei der fiktiven Nordwerk Service GmbH in Kassel. Ihre erste Tätigkeitsstätte ist das Büro in Kassel. Für einen Kundentermin fährt sie am Montag, 14. September 2026, um 9:00 Uhr mit ihrem privaten Pkw nach Hannover. Sie übernachtet dort und ist am Dienstag, 15. September, um 17:00 Uhr wieder zu Hause. Die Firma hat das Hotel gebucht und bezahlt die Rechnung direkt; im Zimmerpreis ist ein Frühstück enthalten. Vor der Reise hat Miriam einen Vorschuss von 100,00 € bekommen.
Für dieses Reisekostenabrechnung-Muster brauchen wir nur wenige Belege: die Hotelrechnung an die Firma, einen Parkbeleg über 12,00 € und eine Fahrtennotiz mit den tatsächlich gefahrenen Kilometern. Namen, Firma und Beträge sind erfunden. Die Regeln dahinter stammen aus dem Einkommensteuergesetz und gelten für Inlandsreisen von Arbeitnehmern im Jahr 2026.
| Angabe | Eintrag im Beispiel |
|---|---|
| Reisende | Miriam Koch, Arbeitnehmerin, erste Tätigkeitsstätte Kassel |
| Anlass | Kundentermin in Hannover |
| Beginn | Montag, 14.09.2026, 9:00 Uhr (Abfahrt von der Wohnung) |
| Ende | Dienstag, 15.09.2026, 17:00 Uhr (Rückkehr) |
| Übernachtung | Ja, Hotel von der Firma gebucht und bezahlt, Frühstück inklusive |
| Fahrzeug | Privater Pkw, 166 km je Richtung laut Fahrtennotiz |
| Vorschuss | 100,00 € per Überweisung am 11.09.2026 |
Bevor Sie rechnen, klären Sie eine Vorfrage: Liegt überhaupt eine beruflich veranlasste Auswärtstätigkeit vor? Hannover ist nicht die erste Tätigkeitsstätte von Miriam, und sie ist weniger als drei Monate an diesem Ort tätig. Damit greifen die Regeln für Reisekosten. Fahrten zwischen Wohnung und erster Tätigkeitsstätte sind dagegen keine Reisekosten, sondern fallen unter die Entfernungspauschale.
Wer hat was bezahlt? Firmenkosten und Auslagen trennen
Der häufigste Denkfehler entsteht schon beim Sammeln der Belege. Eine Reise verursacht Kosten, aber nicht jede Position wird an die Mitarbeiterin ausgezahlt. Entscheidend ist, wer die Rechnung beglichen hat. Was die Firma direkt bezahlt, gehört zu den Kosten der Reise, erhöht aber nicht den Erstattungsanspruch der Beschäftigten.
| Beleg | Betrag | Bezahlt von | Wirkung auf die Auszahlung |
|---|---|---|---|
| Hotel Hannover, 1 Nacht inkl. Frühstück | 118,00 € | Firma | Keine – bereits bezahlt |
| Parkhaus am Kundenstandort | 12,00 € | Mitarbeiterin | Wird erstattet |
| Fahrt mit privatem Pkw | Kilometerpauschale | Mitarbeiterin | Wird erstattet (siehe unten) |
| Verpflegung | Pauschale je Tag | Mitarbeiterin | Wird erstattet (siehe unten) |
Das Hotel taucht in der Abrechnung trotzdem auf: als Information, dass die Reise insgesamt 118,00 € Übernachtungskosten verursacht hat. In der Spalte „Auszahlung“ hat es nichts zu suchen. Wer Firmenkosten und Auslagen in einer einzigen Summe führt, zahlt das Hotel schnell ein zweites Mal aus, diesmal an die Mitarbeiterin.
Der vom Arbeitgeber bezahlte Zimmerpreis mit Frühstück hat noch eine zweite Folge: Das Frühstück gilt als vom Arbeitgeber zur Verfügung gestellte Mahlzeit. Das wirkt sich auf die Verpflegungspauschale aus.
Verpflegungspauschale je Reisetag berechnen (14 €/28 €, Frühstück −20 %)
Für Verpflegung rechnen Sie bei Inlandsreisen nicht mit Restaurantbelegen, sondern mit Pauschalen. § 9 Abs. 4a EStG nennt 28 € für jeden Kalendertag mit 24 Stunden Abwesenheit, jeweils 14 € für den An- und Abreisetag bei einer Übernachtung und 14 € für eine eintägige Reise mit mehr als 8 Stunden Abwesenheit. Arbeitgeber können Reisekosten nach § 3 Nr. 16 EStG steuerfrei erstatten, soweit die Beträge die nach § 9 abziehbaren Aufwendungen nicht übersteigen.
Stellt der Arbeitgeber eine Mahlzeit, wird die Pauschale gekürzt: um 20 % für ein Frühstück und um jeweils 40 % für ein Mittag- oder Abendessen. Bezugsgröße ist immer die Pauschale für einen vollen Kalendertag, also 28 €. Ein gestelltes Frühstück kostet damit 5,60 €, ein gestelltes Mittag- oder Abendessen 11,20 €. Die Kürzung darf die Tagespauschale nicht übersteigen. Fünf weitere Rechenbeispiele, darunter eine Tagesreise von genau 8 Stunden und ein Mittagessen mit Eigenanteil, finden Sie in unserem Beitrag Verpflegungsmehraufwand 2026 berechnen.
| Reisetag | Tagestyp | Pauschale | Gestellte Mahlzeit | Kürzung | Verpflegung netto |
|---|---|---|---|---|---|
| Mo, 14.09.2026 | Anreisetag | 14,00 € | keine | 0,00 € | 14,00 € |
| Di, 15.09.2026 | Abreisetag | 14,00 € | Frühstück im Hotel | 5,60 € (20 % von 28 €) | 8,40 € |
| Summe | 28,00 € | 5,60 € | 22,40 € |
Am Anreisetag spielt die Uhrzeit keine Rolle, weil Miriam auswärts übernachtet. Auch die 8-Stunden-Grenze gilt nur für eintägige Reisen ohne Übernachtung. Am Abreisetag frühstückt sie im Hotel, das die Firma bezahlt hat; die Pauschale von 14,00 € sinkt auf 8,40 €. Hätte Miriam für das Frühstück selbst ein Entgelt gezahlt, würde dieser Betrag die Kürzung mindern. Das sieht § 9 Abs. 4a Satz 10 EStG ausdrücklich vor.
Kilometer mit dem privaten Pkw abrechnen (0,30 €/km)
Fährt eine Beschäftigte mit dem eigenen Auto, können statt der tatsächlichen Fahrzeugkosten pauschale Kilometersätze angesetzt werden. § 9 Abs. 1 Satz 3 Nr. 4a EStG verweist dafür auf die höchste Wegstreckenentschädigung nach dem Bundesreisekostengesetz. Nach § 5 BRKG beträgt diese bei erheblichem dienstlichem Interesse 30 Cent je gefahrenem Kilometer. Für den Pkw ergibt sich daraus der bekannte Satz von 0,30 €/km.
| Fahrt | Route | Gefahrene km | Satz | Erstattung |
|---|---|---|---|---|
| Mo, 14.09.2026 | Kassel → Hannover | 166 | 0,30 €/km | 49,80 € |
| Di, 15.09.2026 | Hannover → Kassel | 166 | 0,30 €/km | 49,80 € |
| Summe | 332 | 99,60 € |
Abgerechnet werden die tatsächlich gefahrenen Kilometer, nicht die Luftlinie und nicht die Entfernung zur ersten Tätigkeitsstätte. Halten Sie Datum, Start, Ziel, Zweck und Kilometer fest. Tankbelege gehören bei der Pauschale nicht zusätzlich in die Abrechnung, sonst bezahlen Sie das Auto doppelt. Für Firmen- und Mietwagen gelten andere Regeln; sie sind nicht Teil dieses Musters.
Vorschuss verrechnen: was noch ausgezahlt wird
Jetzt fügen Sie die Teile zusammen. Der Erstattungsanspruch besteht aus den Auslagen der Mitarbeiterin, den Kilometern und der Verpflegung. Davon ziehen Sie ab, was bereits geflossen ist, hier also den Vorschuss. Das Hotel steht separat daneben.
| Position | Betrag |
|---|---|
| Auslagen Mitarbeiterin (Parken) | 12,00 € |
| Kilometer privater Pkw (332 km × 0,30 €) | 99,60 € |
| Verpflegung nach Kürzung | 22,40 € |
| Anspruch vor Zahlungen | 134,00 € |
| Abzüglich Vorschuss vom 11.09.2026 | −100,00 € |
| Noch auszuzahlen | 34,00 € |
| Separat: direkt von der Firma bezahlt (Hotel) | 118,00 € |
Wäre der Vorschuss höher gewesen als der Anspruch, etwa 150,00 €, müsste Miriam 16,00 € zurückzahlen. Halten Sie Auszahlung und Rückforderung deshalb in getrennten Feldern, statt mit negativen Beträgen in derselben Spalte zu rechnen. Für die Buchhaltung ist auch das Datum der Freigabe wichtig: Ein Saldo, den noch niemand geprüft hat, ist ein vorläufiger Wert.
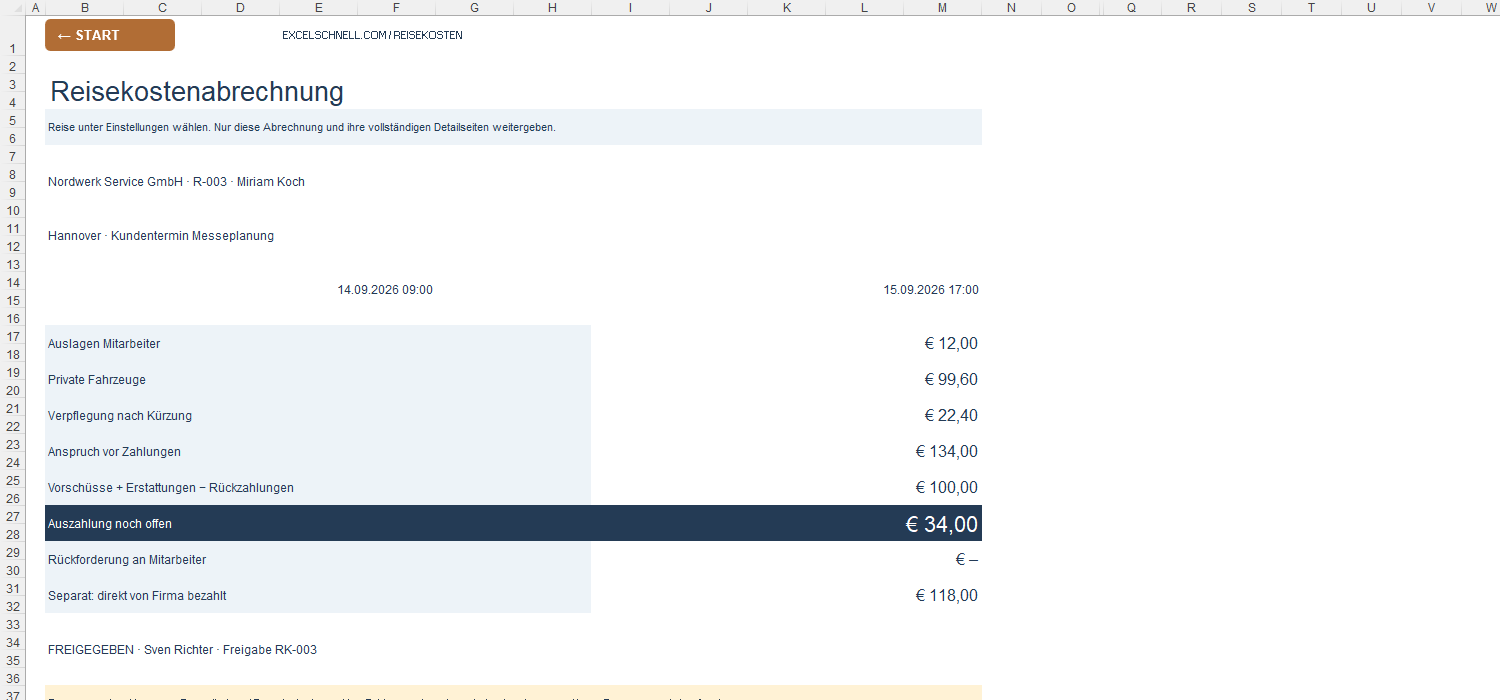
Genau diese Trennung bildet die Reisekostenabrechnung-Vorlage für Excel ab: Belege tragen einen Zahler, Reisetage dokumentieren gestellte Mahlzeiten, Fahrten führen die gefahrenen Kilometer, und Vorschüsse stehen in einem eigenen Zahlungsregister. Die Abrechnung zeigt den offenen Betrag erst als endgültig, wenn die Reise freigegeben ist.
Drei typische Fehler in der Reisekostenabrechnung
Eine kostenlose Liste mit den Spalten „Datum, Zweck, Betrag“ reicht für einfache Fälle. In unserem Muster wären mit einer solchen Liste aber drei Fehler sehr wahrscheinlich gewesen.
| Fehler | Auswirkung im Beispiel | So vermeiden Sie ihn |
|---|---|---|
| Firmenhotel wird mit ausgezahlt | +118,00 € zu viel an die Mitarbeiterin | Zu jedem Beleg festhalten, wer bezahlt hat |
| Gestelltes Frühstück nicht gekürzt | +5,60 € zu viel Verpflegung | Je Reisetag erfassen, welche Mahlzeiten gestellt wurden |
| Vorschuss vergessen | +100,00 € zu viel ausgezahlt | Vorschüsse, Erstattungen und Rückzahlungen je Reise führen |
Zusammen ergäbe das statt 34,00 € eine Auszahlung von 257,60 €. Solche Fehler fallen oft erst bei der Lohnabrechnung oder der Betriebsprüfung auf. Eine zweite typische Schwachstelle sind Kilometer nach Routenplaner statt nach tatsächlicher Fahrt: Umleitungen oder Fahrten zwischen zwei Kundenstandorten verändern die Strecke.
Reisezeiten selbst sind keine Reisekosten. Ob und wie sie als Arbeitszeit zählen, richtet sich nach Arbeitsvertrag, Tarifvertrag und Arbeitszeitrecht. Wenn Sie die Stunden einer Reise festhalten möchten, hilft das Beispiel zur Arbeitszeiterfassung in Excel.
Grenzen: Ausland, Dreimonatsfrist, Selbstständige
Das Muster deckt eine Inlandsreise einer Arbeitnehmerin ab. Drei Situationen brauchen eine eigene Prüfung:
- Auslandsreisen: Für Tätigkeiten im Ausland gelten länderweise Pauschbeträge, die das Bundesfinanzministerium festsetzt (§ 9 Abs. 4a Satz 5 EStG). Fremdwährungen und Auslandssätze sind nicht Teil dieses Beispiels und auch nicht der Excel-Vorlage.
- Dreimonatsfrist: Arbeitet jemand länger an derselben auswärtigen Tätigkeitsstätte, sind Verpflegungspauschalen auf die ersten drei Monate beschränkt. Eine Unterbrechung von mindestens vier Wochen führt zu einem Neubeginn (§ 9 Abs. 4a Satz 6 und 7 EStG). Ob die Frist läuft, müssen Sie je Einsatz prüfen.
- Selbstständige: Wer auf eigene Rechnung reist, erfasst Reisekosten in der eigenen Gewinnermittlung und nicht in einer Arbeitnehmerabrechnung. Wie Betriebsausgaben in einer Einnahmenüberschussrechnung zusammenlaufen, zeigt unser EÜR-Beispiel in Excel.
Ebenfalls außen vor bleiben doppelte Haushaltsführung, Reisen über Mitternacht ohne Übernachtung und Sonderfälle bei Mahlzeiten, etwa ein Arbeitsessen mit Kunden. Ihre betriebliche Reisekostenrichtlinie kann außerdem niedrigere Erstattungen vorsehen als die steuerlichen Höchstwerte. Die Pauschalen sind Obergrenzen für eine steuerfreie Erstattung, kein automatischer Anspruch.
Weitere Praxisbeispiele für Büro, Personal und Finanzen finden Sie im Ratgeber von ExcelSchnell.
Vom Beleg zum offenen Saldo – für jede Reise
Die Vorlage führt Reisen, Reisetage, Belege, Fahrten und Zahlungen getrennt und zeigt je Reise, was noch auszuzahlen oder zurückzufordern ist. Ausgelegt für Inlandsreisen von Arbeitnehmern eines deutschen Arbeitgebers im Jahr 2026.
Dienstreisen mit Vorschuss sauber abrechnenQuellen und Grundlagen
Gesetzestexte am 1. Oktober 2026 auf gesetze-im-internet.de abgerufen. Personen, Firma und Beträge des Beispiels sind fiktiv. Keine Steuer- oder Rechtsberatung; Sonderfälle prüfen Sie mit Ihrer Lohnbuchhaltung oder Steuerberatung.
Häufige Fragen
Wie viel Cent pro Kilometer bei Reisekosten?
Für Dienstreisen mit dem privaten Pkw können 0,30 € je tatsächlich gefahrenem Kilometer angesetzt werden. § 9 Abs. 1 Satz 3 Nr. 4a EStG verweist auf die höchste Wegstreckenentschädigung nach § 5 BRKG; das sind 30 Cent je Kilometer.
Wie hoch ist die Verpflegungspauschale 2026 im Inland?
28 € für einen Kalendertag mit 24 Stunden Abwesenheit, jeweils 14 € für An- und Abreisetag bei einer Übernachtung und 14 € für eine eintägige Reise mit mehr als 8 Stunden Abwesenheit (§ 9 Abs. 4a EStG).
Muss ein vom Arbeitgeber bezahltes Hotelfrühstück abgezogen werden?
Ja. Stellt der Arbeitgeber das Frühstück, wird die Verpflegungspauschale um 20 % der Pauschale für einen vollen Tag gekürzt, also um 5,60 €. Für Mittag- und Abendessen sind es jeweils 11,20 €.
Was passiert, wenn der Vorschuss höher ist als die Reisekosten?
Dann entsteht eine Rückforderung. Bei 150,00 € Vorschuss und 134,00 € Anspruch müsste die Mitarbeiterin 16,00 € zurückzahlen. Führen Sie Auszahlung und Rückforderung getrennt.
Gilt das Muster auch für Selbstständige oder Auslandsreisen?
Nein. Selbstständige erfassen Reisekosten in ihrer Gewinnermittlung, und für Auslandsreisen gelten länderweise Pauschbeträge. Das Beispiel und die Excel-Vorlage sind auf Inlandsreisen von Arbeitnehmern ausgelegt.